Поредност на сделките: защо сериите загуби са нормални
Седем губещи сделки от последните десет. Повечето трейдъри в този момент си задават един и същ въпрос: „Системата ми спря ли да работи?“ В повечето случаи отговорът е не. Просто са попаднали на лоша поредица. В тази статия ще видиш с цифри колко чести са такива серии дори при напълно работеща система, какво показват Monte Carlo симулациите и защо смяната на правилата по време на спад е една от най-скъпите грешки в търговията с фючърси.
Монетата няма памет
Представи си, че хвърляш монета 200 пъти. Знаеш, че ези и тура ще излязат горе долу по равно. Но ако те попитат колко пъти поред ще има тура в най-дългата серия, интуицията обикновено казва 3 или 4. Истината е около 7.
Търговията с ясни правила се държи по същия начин. Всяка сделка е отделно събитие. Пазарът не знае, че последните пет са били загубени, и не „дължи“ печалба на шестата. Затова процентът печеливши сделки сам по себе си казва малко. Той описва средното поведение за стотици сделки, а не какво ще се случи през следващите десет.
Много трейдъри мислят, че при 50% печеливши сделки дълги серии от загуби са рядкост. Математиката казва обратното: те са сигурни. Въпросът е само кога ще дойдат и дали ще си подготвен.
Колко загуби поред са нормални при 50% печеливши
Направихме прост експеримент: 200 сделки, всяка с точно 50% шанс за печалба. След това проверихме всеки прозорец от 10 последователни сделки (те са 191) и преброихме загубите във всеки.
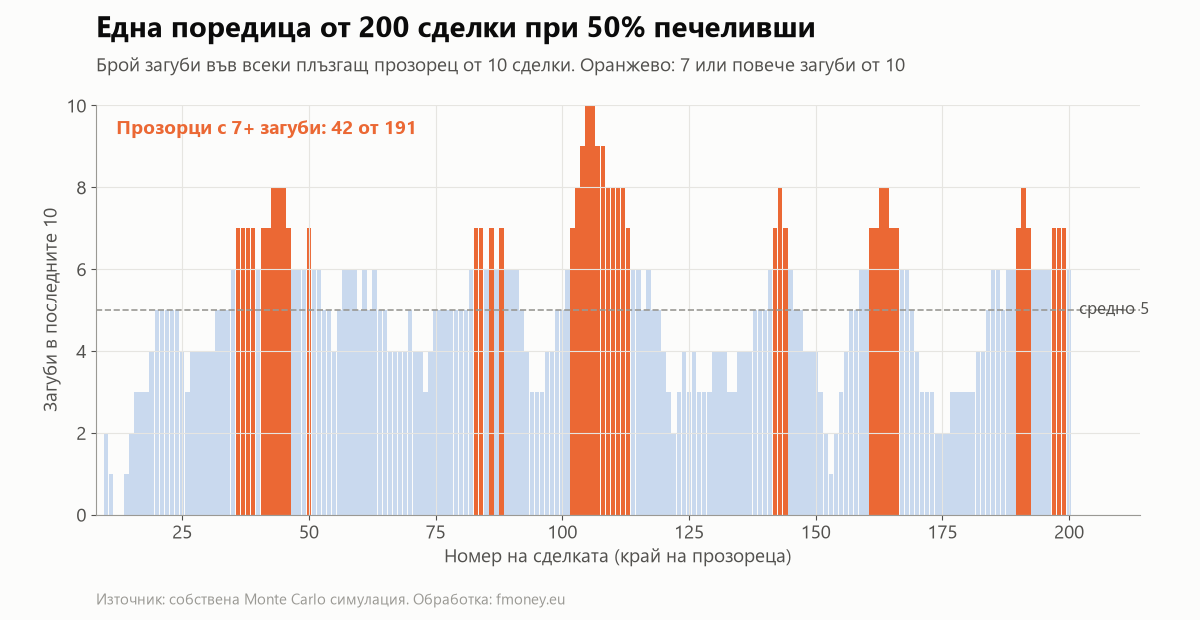
В тази конкретна поредица 42 прозореца имат 7 или повече загуби. Това не е изключение. Изчислено точно, вероятността 10 случайни сделки да съдържат поне 7 загуби е 17,2%, а поне 8 загуби е 5,5%. Приложено към 191 прозореца, това означава средно:
- около 33 прозореца със 7 или повече загуби от 10;
- около 10 прозореца с 8 или повече загуби от 10.
При 100 000 симулации средните стойности съвпаднаха с изчислението (32,8 и 10,4), а в 80% от случаите броят на прозорците със 7+ загуби беше между 16 и 51. Иначе казано, ако търгуваш около 100 сделки годишно, трябва да очакваш няколко периода в годината, в които 7 или 8 от последните 10 сделки са загуби. Ако това те изненадва, проблемът не е в системата, а в очакванията.
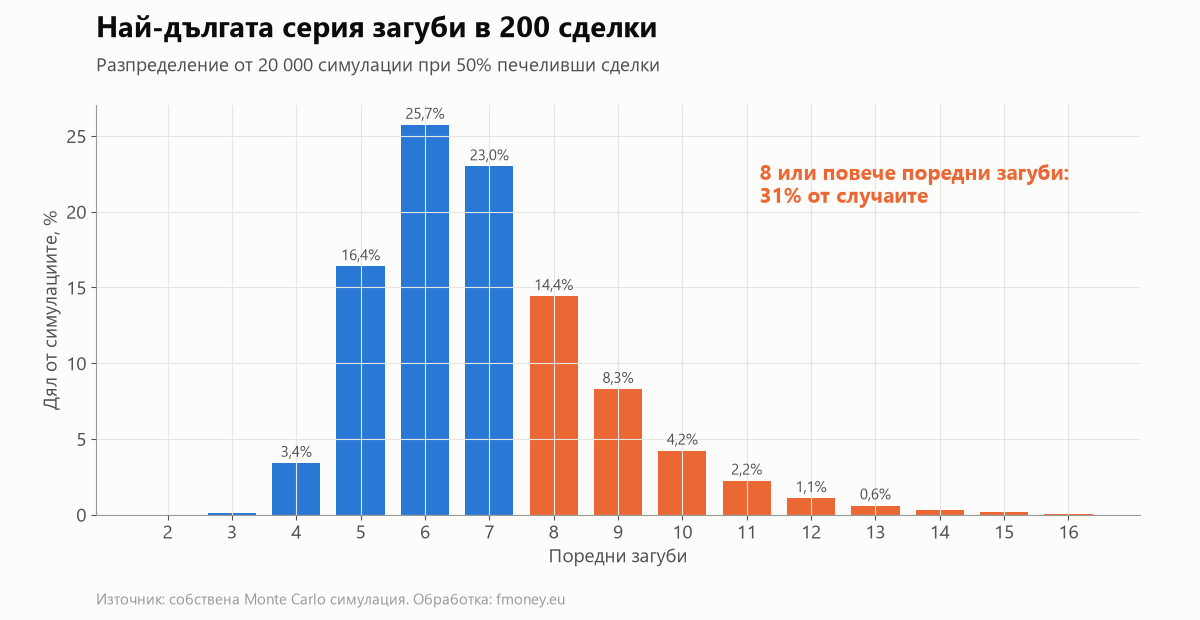
Най-дългата серия поредни загуби в 200 сделки е 6 или повече в 80% от случаите, 8 или повече в 31% и 10 или повече в почти 9% от случаите. Ако рискуваш 1% на сделка, 10 поредни загуби означават спад от около 10%. Неприятно, но напълно поносимо, ако си го очаквал и размерът на позициите ти го позволява.
Monte Carlo: една система, сто различни съдби
Monte Carlo симулацията е начин да видиш не само средния резултат на една система, а целия диапазон от възможни резултати. Взимаш основните параметри (процент печеливши, средна печалба, средна загуба, риск на сделка) и разбъркваш поредността на сделките хиляди пъти. Всяко разбъркване е една „алтернативна история“, която можеше да се случи със същите правила.
За примера използвахме хипотетична система с положително очакване:
- 50% печеливши сделки;
- загуба винаги 1R (R е рискът, заложен при входа), средна печалба 1,3R с разсейване;
- риск 1% от капитала на сделка;
- 300 сделки, тоест около 3 години при 100 сделки годишно.
Очакване на сделка = 0,5 × 1,3R − 0,5 × 1R = +0,15R. Скромно, но реалистично предимство, каквото имат много работещи системи.
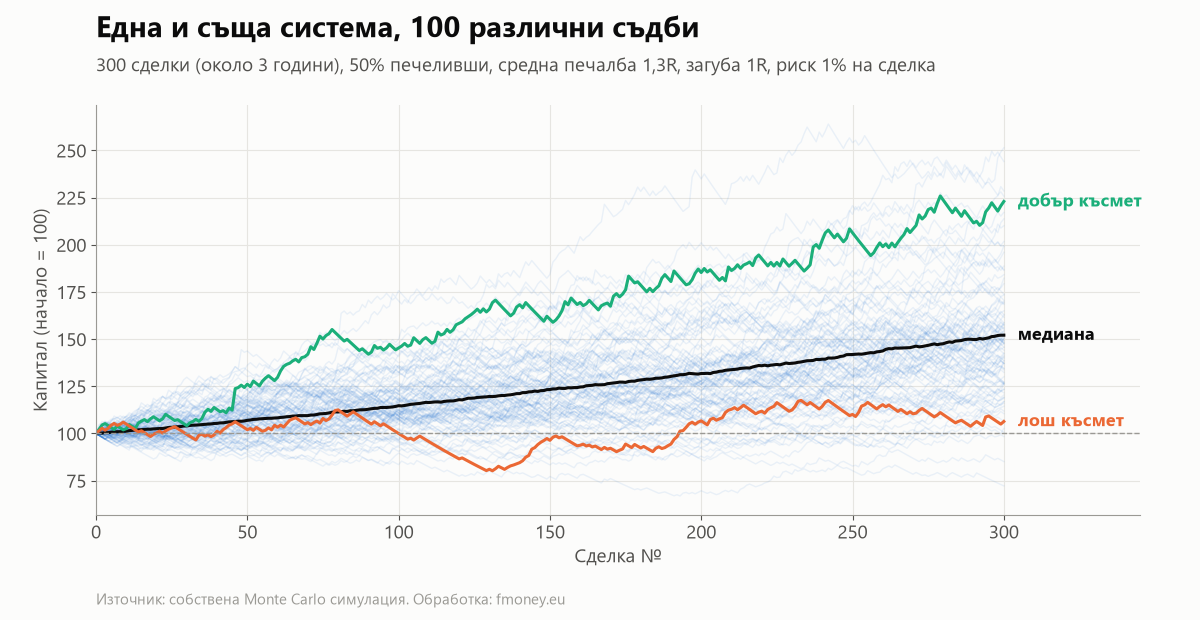
Резултатите от 10 000 симулации:
| Показател | Стойност |
|---|---|
| Медианен краен капитал (начало 100) | 153 |
| 5% най-лоши / 5% най-добри сценарии | под 107 / над 221 |
| Най-лош / най-добър сценарий | 67 / 381 |
| Под началния капитал след първите 100 сделки | 13,4% от случаите |
| Под началния капитал след 300 сделки | 2,5% от случаите |
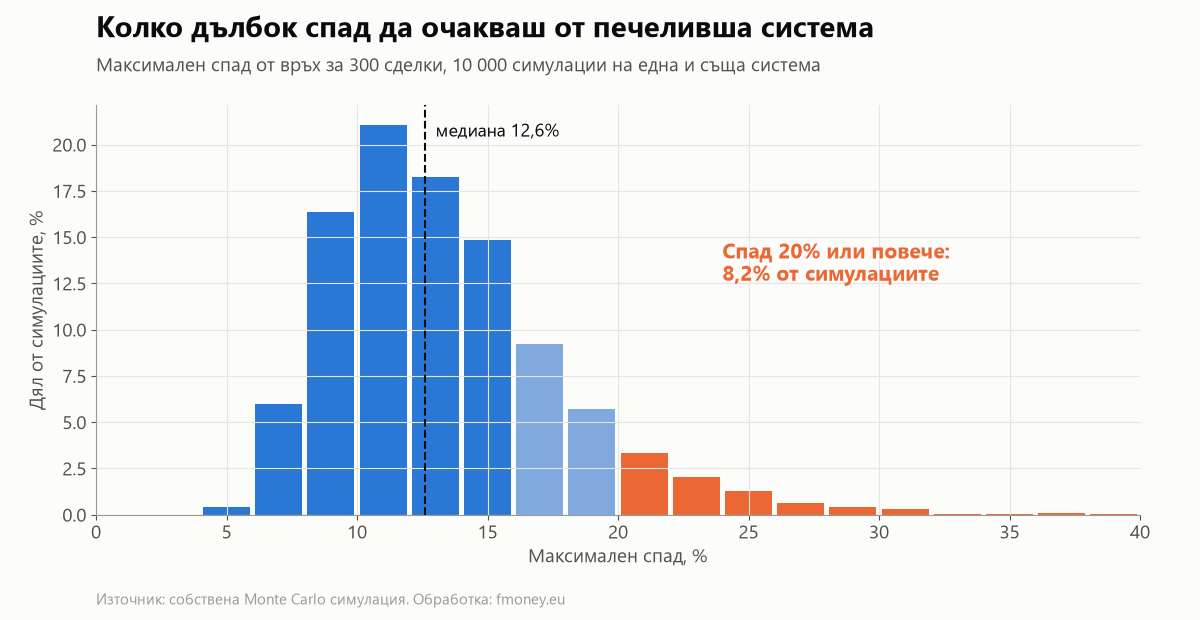
| Медианен максимален спад | 12,6% |
| Спад 15% или повече / 20% или повече | 30% / 8,2% от случаите |
| Най-дълъг период под предишен връх (медиана) | 83 сделки |
Обърни внимание на два реда. Първо, при всяка седма симулация трейдърът е на загуба след цяла година търговия с печеливша система. Второ, типичният най-дълъг период без нов връх на капитала е 83 сделки, а в 10% от случаите е 168 сделки или повече. Това са месеци, понякога повече от година, в които всичко изглежда грешно, а всъщност е просто статистика.
Ако двама души търгуват абсолютно еднакво, единият може да завърши три години с удвояване, а другият почти на нулата. Първият ще мисли, че е гений. Вторият ще мисли, че системата е счупена. И двамата ще грешат.
Три вида разсинхрон
Когато резултатите на една система с правила се влошат, причината обикновено е една от три:
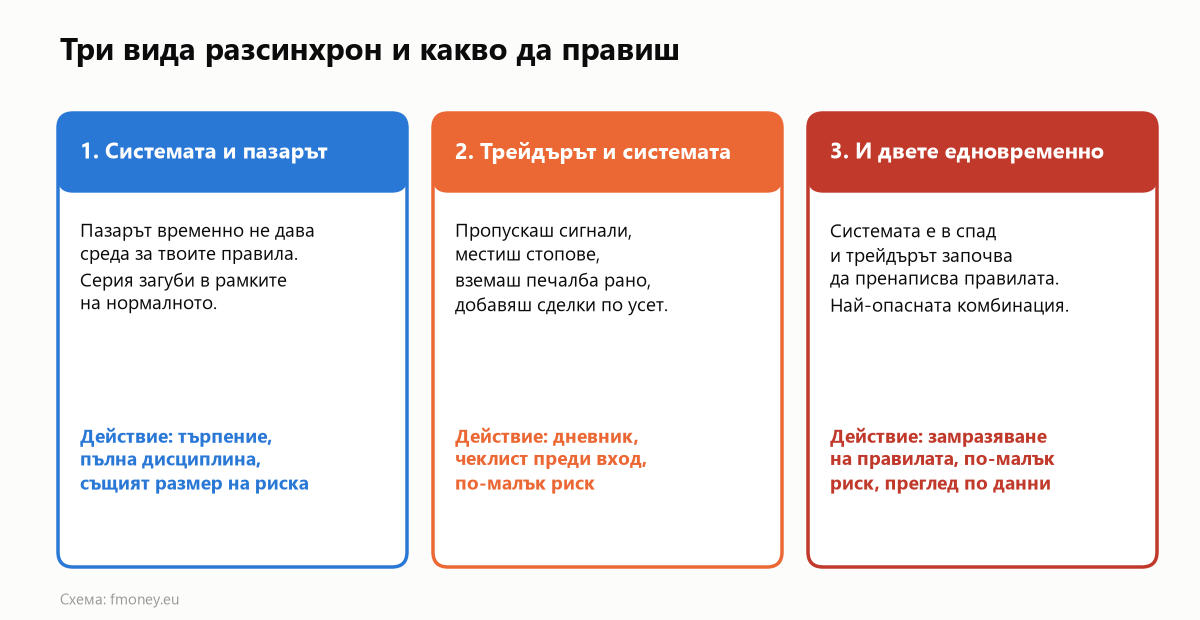
- Системата не е в синхрон с пазара. Например трендова система в месеци на странично движение. Това е нормално и временно. Правилата не са сгрешени, просто средата не им дава възможности.
- Трейдърът не е в синхрон със системата. Пропуска сигнали след няколко загуби, мести стопа „само този път“, взема печалба рано от страх. Резултатът вече не е резултат на системата, а на емоциите.
- И двете едновременно. Системата влиза в нормален спад, трейдърът се изнервя и започва да променя правилата. Точно тази комбинация е унищожила повече сметки от всеки пазарен шок.
Защо смяната на правилата в спад струва толкова скъпо
Механизмът е прост. Спадът е най-силен точно когато пазарът не пасва на системата. Ако в този момент смениш правилата, ти на практика пригаждаш новата система към последните няколко месеца, които са най-неблагоприятни за старата. Когато пазарът се върне към среда, в която старата система печели, ти вече не я използваш. Взимаш цялата болка от спада и пропускаш възстановяването.
Освен това всяка промяна нулира статистиката. Новите правила нямат история, нямат доказано предимство и не знаеш какъв е техният нормален спад. Така спад от 8 до 10%, който би приключил за няколко месеца, лесно се превръща в двойно по-дълбок и много по-дълъг.
Почти всяко десетилетие има своя история за това, че „пазарите вече са различни“. Беше компютърната търговия, после високочестотните алгоритми, днес е изкуственият интелект. Пазарите наистина се променят, но бавно. Страхът и алчността на участниците, върху които стоят класическите подходи, не са се променили. Преди да повярваш, че твоят подход е остарял, провери дали спадът ти изобщо излиза извън нормалния диапазон от Monte Carlo симулацията.
Капанът на оптимизацията по една сделка
Втората често срещана грешка е да пренаписваш правилата заради една или две запомнящи се сделки. Две типични ситуации:
- Излизаш с добра печалба, а пазарът продължава още дълго в твоята посока. Можеше да спечелиш два или три пъти повече. Изкушението е да разхлабиш правилата за изход.
- Яздиш тренд, който рязко се обръща и връща почти цялата нереализирана печалба. Изкушението е да затегнеш изхода.
Двете промени си противоречат, а и двете изглеждат логични в момента. Проблемът е, че една сделка не носи никаква статистическа информация.
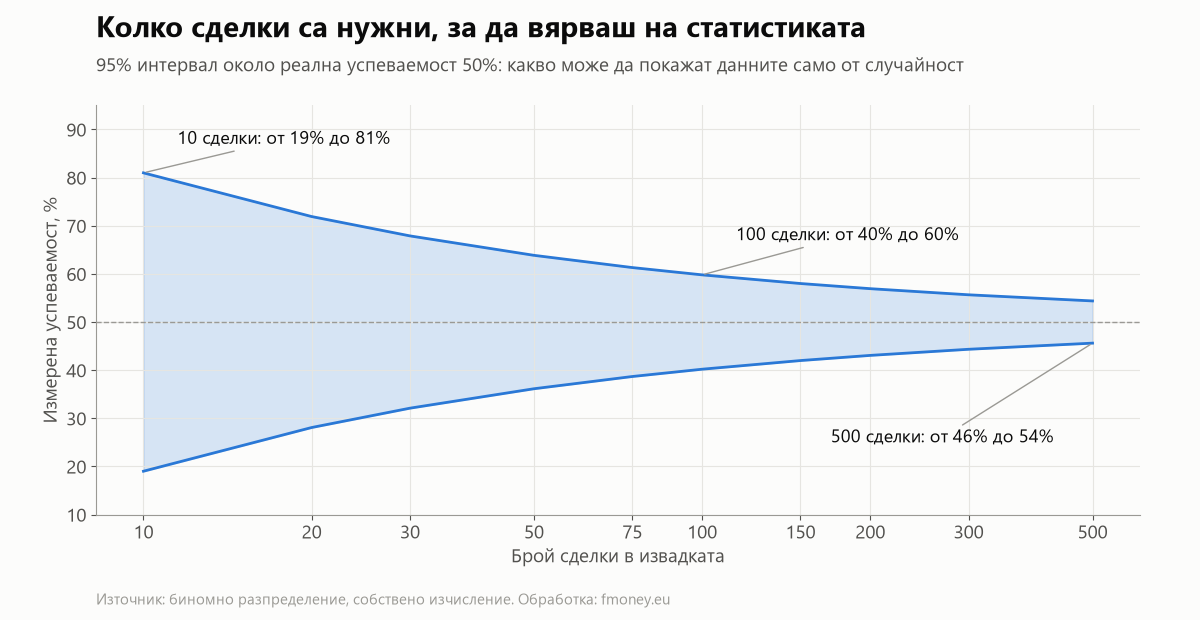
Графиката показва колко шум има в малките извадки. При 10 сделки измерената успеваемост на система с реални 50% може да е между 19% и 81%. При 100 сделки диапазонът е от 40% до 60%, а чак при 500 сделки се стеснява до между 46% и 54%. Всяко решение, взето по по-малко от няколко десетки сделки, е решение, взето по шум.
Има и по-дълбок проблем: самото преследване на оптимизация. Колкото по-точно нагласиш параметрите към миналото, толкова по-зле те обикновено работят в бъдещето, защото пазарното поведение се мени от година на година. Добрата система не е тази, която е улучила идеално най-добрите сделки в миналото. Тя е тази, която дава приемлива доходност спрямо риска в много различни пазарни среди. Затова професионалистите гледат показатели като профит фактор (общо спечелено разделено на общо загубено) и Calmar коефициент (годишна доходност разделена на максималния спад), а не броя „перфектни“ сделки.
Практическа рамка: прости правила, тест напред, търпение
Една пълна търговска система трябва да отговаря на поне осем въпроса:
- Кои пазари търгувам?
- Кои сетъпи приемам и кои отхвърлям?
- Какъв е размерът на позицията?
- Как точно влизам?
- Какъв е първоначалният риск и къде е стопът?
- Как и кога местя защитния стоп?
- Добавям ли към печеливша позиция (пирамидиране) и по какви правила?
- Кога и как вземам печалба?
Не е нужно отговорите да са сложни. Напротив, простите правила са по-устойчиви. Три принципа покриват повечето от тях:
- Режи загубите бързо. Стопът се поставя при входа и не се отдалечава.
- Рискувай консервативно. Между 0,5% и 1% на сделка позволява да преживееш 10 поредни загуби без психологически срив. Ползвай калкулатора за риск, за да изчислиш броя договори.
- Остави печелившите сделки да растат. Положителното очакване идва от малкото големи печалби, не от високия процент печеливши.
След това започни да тестваш правилата напред, в реално време, с малък риск. Корекции прави рядко и малки, на всеки около 100 сделки, когато вече има достатъчно данни, за да различиш сигнал от шум. Между два прегледа правилата са замразени.
Дневникът на сделките е най-ценният ти актив
Без данни всяка оценка на системата е впечатление. Води база данни, в която за всяка сделка записваш поне:
- дата на вход и изход, пазар и посока;
- сетъп и причина за входа;
- първоначален риск в R и в пари;
- резултат в R и като процент от общия номинален капитал;
- дали сделката е изпълнена изцяло по правилата (да или не) и ако не, какво е отклонението.
Колоната „по правилата“ е най-важната. Тя ти показва дали лошият период е разсинхрон тип 1 (системата) или тип 2 (ти). Ако загубните сделки по правилата са в нормалния диапазон, а загубите идват от сделките извън правилата, знаеш точно какво да поправиш.
В края на всяка година пусни данните сделка по сделка през инструмент с изкуствен интелект или през обикновена таблица и потърси отговори на конкретни въпроси: кои пазари и сетъпи носят печалбата, кои само увеличават шума, как изглежда най-дългата ти серия загуби спрямо Monte Carlo очакването, и колко ти е струвало всяко отклонение от правилата. Изкуственият интелект е отличен в намирането на модели в такава таблица, но само ако таблицата съществува.
5 грешки, които превръщат нормален спад в катастрофа
- Оценка на системата по последните 10 до 20 сделки. Извадката е твърде малка, а диапазонът на случайността е огромен.
- Смяна на правилата посред спад. Приспособяваш се към най-лошия период и пропускаш възстановяването.
- Увеличаване на риска, за да „върнеш“ загубите. Точно в серия от загуби това ускорява спада.
- Оптимизация по една запомняща се сделка. Една сделка не е статистика.
- Липса на дневник. Без данни не можеш да различиш лош късмет от лоша система или лоша дисциплина.
Къде помагат COT данните
Никакъв инструмент не премахва сериите от загуби. Това важи и за COT индекса. Онова, което COT анализът може да направи, е да подобри филтъра на сетъпите: да търгуваш по-често в посоката, в която позиционират Commercials, и по-рядко срещу претъпкани позиции на фондовете. Това повишава очакването на сделка, а не гарантира следващата печалба. Ако искаш да видиш как изглеждат такива правила в цялост, разгледай нашата стратегия и инструмента за отворен интерес.
Често задавани въпроси
Колко загуби поред са нормални за една система?
Зависи от процента печеливши. При 50% печеливши и 200 сделки най-дългата серия обикновено е около 7, а в близо една трета от случаите е 8 или повече. При по-нисък процент печеливши, типичен за трендовите системи, сериите са още по-дълги.
Какво е Monte Carlo симулация в трейдинга?
Многократно разбъркване на поредността на сделките (или генериране на нови сделки със същите статистики), за да видиш диапазона от възможни криви на капитала, спадове и периоди без нов връх, а не само средния резултат.
Кога трябва да сменя правилата на системата си?
Рядко и по данни. Добро правило е преглед на всеки около 100 сделки, като промяната е оправдана, ако спадът или поредицата загуби излиза извън диапазона от Monte Carlo симулацията или ако дневникът покаже ясна, повтаряща се слабост.
Важен ли е процентът печеливши сделки?
Сам по себе си не. Важно е очакването на сделка, тоест комбинацията от процент печеливши и съотношение между средна печалба и средна загуба. Система с 40% печеливши и средна печалба 2,5R е много по-добра от система със 70% печеливши и средна печалба 0,3R.
Какъв риск на сделка е разумен?
За повечето индивидуални трейдъри между 0,5% и 1% от капитала. Така 10 поредни загуби, които ще се случат рано или късно, означават спад от 5 до 10%, а не от 20% или повече.
Заключение
Поредността на сделките е фактор, който не контролираш. Една и съща печеливша система може да ти донесе отлична или посредствена година само заради реда, в който идват печалбите и загубите. Онова, което контролираш, е размерът на риска, дисциплината и качеството на данните, с които оценяваш системата си. Приеми сериите загуби като цената на предимството, а не като доказателство, че предимството е изчезнало.
Ако искаш да видиш как изглеждат позициите на големите играчи, преди да вземеш следващото си решение, започни с безплатното демо на COT индекса. За пълен достъп до инструментите и седмичните анализи виж абонаментните планове.
Методология: всички числа в статията са от собствени Monte Carlo симулации на хипотетична система (100 000 поредици за сериите загуби, 20 000 за най-дългата серия, 10 000 за кривите на капитала) и от точни изчисления по биномното разпределение. Те не са резултати от реална търговия. Търговията с фючърси носи значителен риск от загуба. Съдържанието е с образователна цел и не е инвестиционен съвет.