Соево брашно и COT индекс: 10 години крайни позиции
На 6 октомври 2026 г. търговците (Commercials) в соевото брашно държаха нетна къса позиция от 244 606 договора. Това е най-голямата им нетна къса позиция за последните 10 години. Колко пъти сме били в такава крайност, какво е следвало след нея и съвпада ли сигналът със сезонността? Проверихме всяка седмица от октомври 2016 г. насам.
Как четем COT индекса на Commercials
Commercials са преработвателите, търговците на зърно и производителите, които хеджират физическата си стока. В COT отчета на CFTC виждаме тяхната нетна позиция (дълги минус къси договори) всяка седмица. Сама по себе си тази цифра казва малко, защото в соевото брашно Commercials почти винаги са нетно къси. Затова я поставяме в контекст чрез COT индекса.
COT индекс = (текуща нетна позиция − минимум за 156 седмици) / (максимум за 156 седмици − минимум за 156 седмици) × 100
Индекс над 90 означава, че Commercials са близо до най-голямата си нетна дълга (или най-малката нетна къса) позиция за последните три години. Индекс под 10 означава обратното: те продават агресивно и са близо до най-голямата си нетна къса позиция. Можете да видите как изглежда индексът за всеки пазар в нашето безплатно COT демо.
10 години соево брашно: колко често сме в крайност
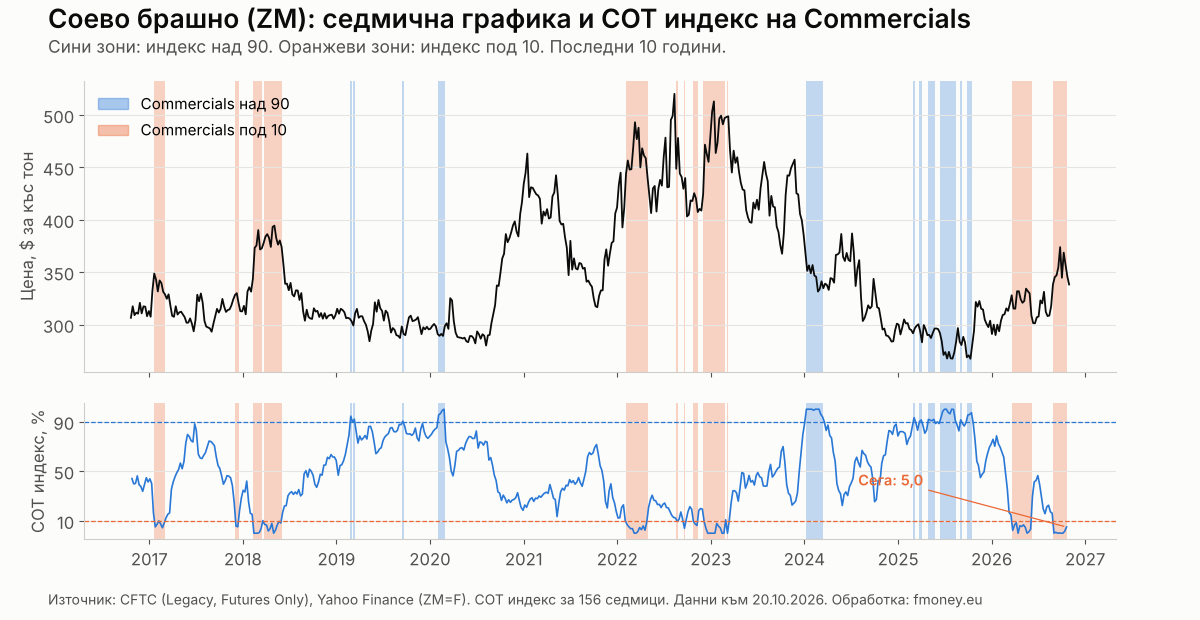
От 25 октомври 2016 г. до 20 октомври 2026 г. има 522 седмични COT отчета за соевото брашно на CBOT. От тях:
- 37 седмици с индекс над 90, разпределени в 11 отделни периода;
- 72 седмици с индекс под 10, разпределени в 12 отделни периода.
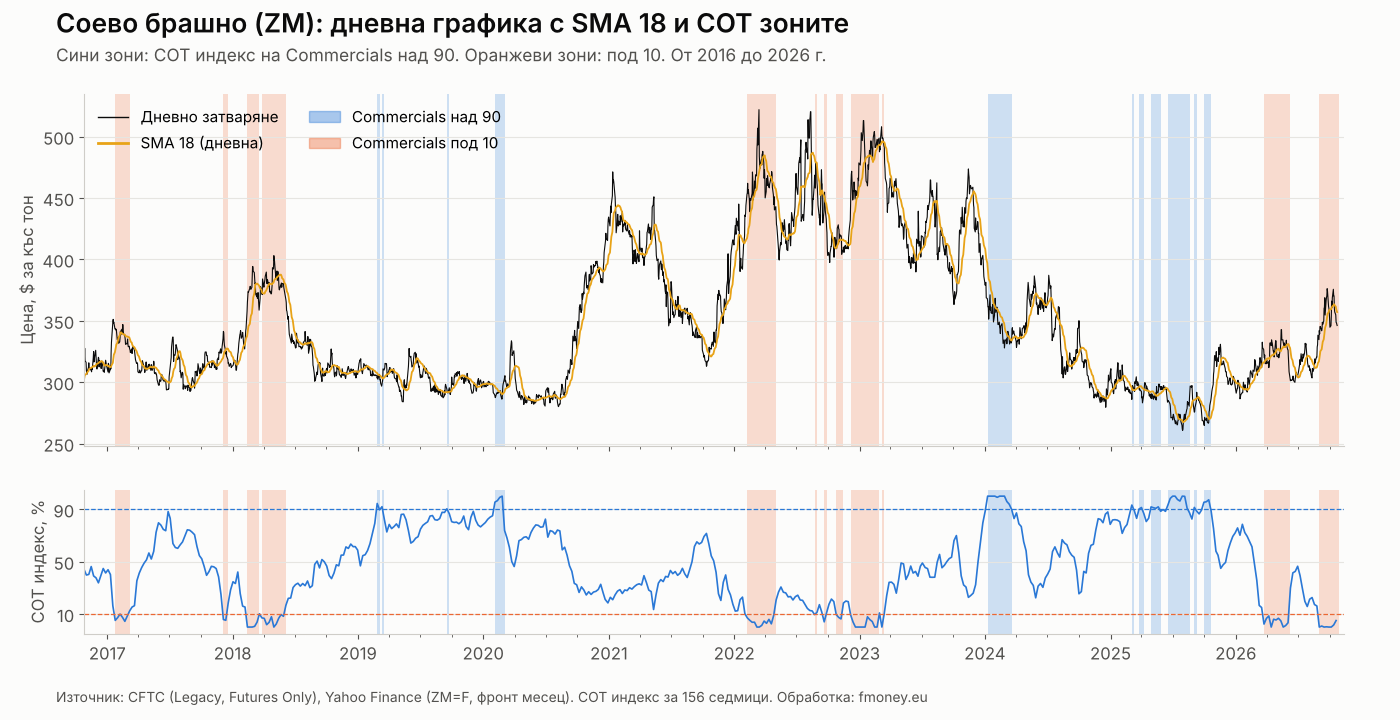
Двете крайности не са равномерно разпределени. Зоната над 90 се появява на групи: в началото на 2019 г., през февруари 2020 г., от януари до март 2024 г. и почти през цялата 2025 г. Зоната под 10 доминира през 2017 и 2018 г., през 2022 г. и началото на 2023 г., и отново през 2026 г.
Най-показателният момент е 2025 г. На 29 юли 2025 г. Commercials достигат най-голямата си нетна дълга позиция за целия десетгодишен период: 64 287 договора. На следващия ден, 30 юли 2025 г., фронт месецът затваря на 260,7 долара за къс тон, най-ниската цена за годината. След това цената се покачва до около 345 долара през септември 2026 г.
Но има и важна подробност: зоната над 90 започва още през март 2025 г., четири месеца преди дъното. Който е купил още при първия сигнал, е трябвало да изтърпи нов спад от около 12%. COT данните показват къде е натрупано напрежението. Те не дават точния момент.
Какво следва след първата седмица в зоната
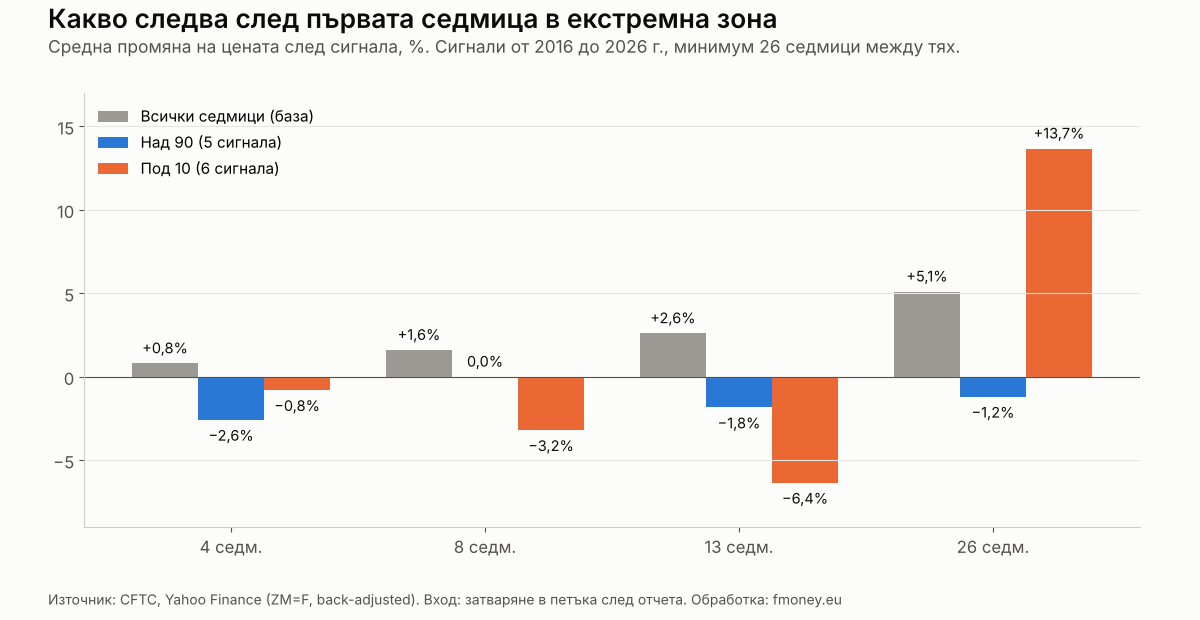
За да проверим това в цифри, направихме ретроспекция. Взимаме първата седмица, в която индексът влиза в зоната, с поне 26 седмици между два сигнала от един тип. Входът е затварянето в петъка след датата на отчета (тогава CFTC го публикува). Измерваме промяната на цената след 4, 8, 13 и 26 седмици и я сравняваме със средната промяна за всички седмици в периода.
| Дата на отчета | Индекс | 4 седм. | 8 седм. | 13 седм. | 26 седм. |
|---|---|---|---|---|---|
| Над 90 | |||||
| 26.02.2019 | 94,4 | −1,9% | −4,0% | −0,6% | −10,5% |
| 17.09.2019 | 90,3 | +6,0% | +5,5% | +2,3% | +7,9% |
| 09.01.2024 | 100,0 | −6,5% | −8,0% | −9,5% | −3,2% |
| 04.03.2025 | 93,2 | −7,0% | −4,7% | −6,5% | −11,3% |
| 02.09.2025 | 91,4 | −3,5% | +11,0% | +5,1% | +11,1% |
| Под 10 | |||||
| 24.01.2017 | 5,1 | −3,4% | −7,2% | −9,1% | −1,2% |
| 05.12.2017 | 5,8 | −3,7% | −3,6% | +8,1% | +8,2% |
| 08.02.2022 | 7,0 | +8,0% | +10,6% | −4,0% | +38,0% |
| 23.08.2022 | 9,5 | −2,3% | −9,8% | −11,8% | +20,3% |
| 07.03.2023 | 0,0 | −6,3% | −11,5% | −15,9% | −0,1% |
| 24.03.2026 | 2,3 | +2,9% | +2,3% | −5,4% | +16,8% |
Резултатът е честен и не е учебникарски:
- Под 10 работи като предупреждение в краткия хоризонт. 13 седмици след сигнала цената средно е по-ниска с 6,4%, а само 1 от 6 сигнала е завършил на плюс. За сравнение, средната промяна за 13 седмици за всички седмици е +2,6%.
- Над 90 не е сигнал за веднага купуване. 4 седмици след първата седмица в зоната цената средно е по-ниска с 2,6%, и само 1 от 5 сигнала е бил на плюс. Commercials купуват в спада, а натрупването им често продължава месеци преди дъното.
- След 26 седмици картината се обръща при зоната под 10 (средно +13,7%), но тази средна стойност се дърпа от 2022 г. (+38,0%) и не бива да се чете като правило.
Извадката е малка: 5 и 6 сигнала за 10 години. Това е контекст за решение, а не статистически доказана система.
Сезонността в тези периоди
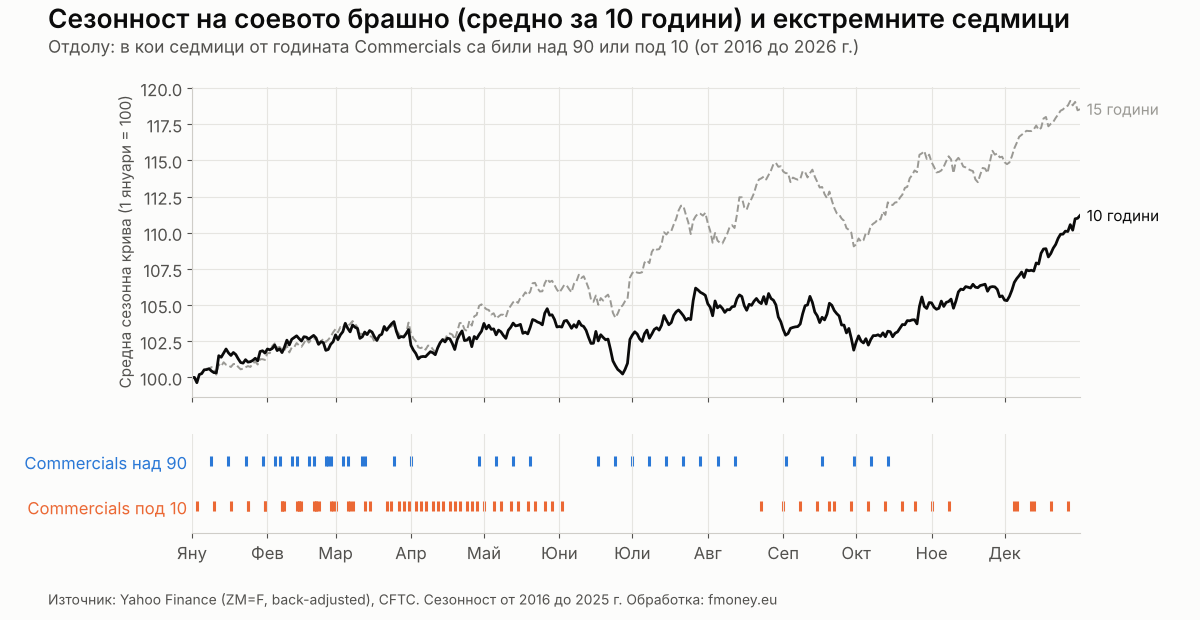
Средната сезонна крива за последните 10 години (от 2016 до 2025 г.) има ясна форма:
- от януари до средата на юни: бавно покачване с около 2 до 4%;
- края на юни: рязък спад, с дъно около 27 юни;
- юли: силно покачване до връх около 27 юли (около +6% от началото на годината);
- август и септември: отслабване до дъно около 30 септември;
- от октомври до края на декември: най-силният сезонен участък, като годината завършва средно с +11%.
Екстремните позиции на Commercials също имат свой календар. Седмиците под 10 са съсредоточени от януари до май (52 от 72 седмици) и в декември. През юли няма нито една седмица под 10. Седмиците над 90 са най-чести през февруари и март, а след това през лятото, когато цената е притисната около жътвата в Южна Америка и преди американската реколта.
Има и интересно разминаване. При сигналите под 10 сезонната крива обещава средно около +1% за следващите 8 седмици, а реалният резултат е −3,2%. С други думи, когато Commercials са в крайна къса позиция, COT картината е била по-силна от сезонността.
Къде сме сега
По данни на CFTC към 20 октомври 2026 г.:
- нетна позиция на Commercials: −229 210 договора (COT индекс 5,0);
- нетна позиция на големите спекуланти: +206 000 договора;
- открит интерес: 635 401 договора;
- соевото брашно е в зоната под 10 от 1 септември 2026 г., вече 8 последователни седмици.
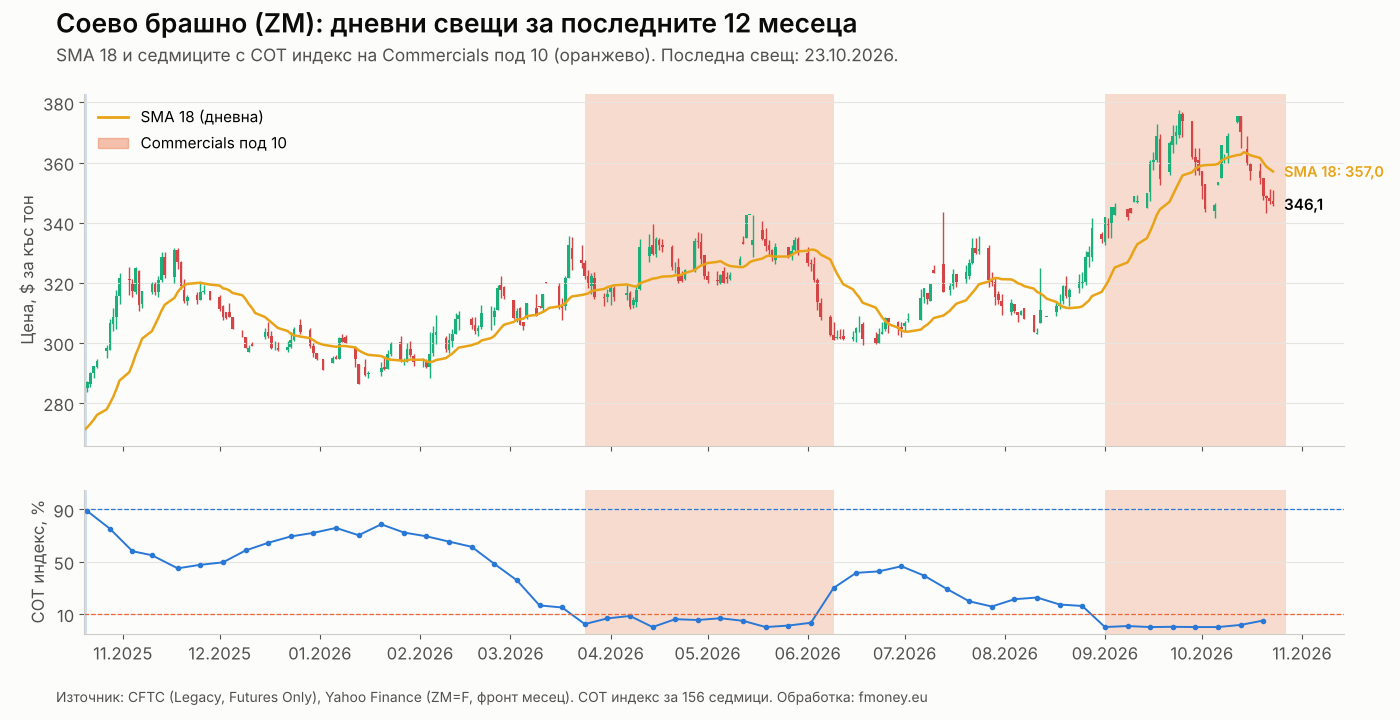
Дневната графика добавя важен детайл. Цената достигна връх от 377,6 на 24 септември 2026 г., а от 15 октомври затваря под 18 дневната плъзгаща средна вече 7 поредни сесии. На 23 октомври затварянето е 346,1 при SMA 18 на 357,0, а средната вече завива надолу. С други думи, краткосрочният ценови импулс в момента е в посоката на COT предупреждението, а не на сезонността.
По нашето правило за 26 седмици между сигналите това не е нов сигнал, а продължение на зоната, започнала през март 2026 г. Индексът се е повишил от 0 до 5,0 за последните две седмици, което означава, че Commercials са започнали леко да покриват къси позиции.
Тук двете рамки си противоречат. Сезонността от края на октомври до края на декември е най-силният участък в годината: средно около +7% за 10 години. COT позиционирането обаче остава в крайна къса зона, която исторически е била предупреждение за слабост в следващите 8 до 13 седмици. Когато двата инструмента не са съгласни, това е причина за по-малък размер на позицията или за изчакване, а не за агресивна сделка.
5 грешки при работа с COT крайности
- Влизане при първата седмица в зоната. Примерът от 2025 г. показва, че Commercials могат да стоят над 90 месеци наред, докато цената пада.
- Игнориране на цената. COT индексът е филтър за посоката. Входът идва от ценовата структура: пробив, обрат, тест на ниво.
- Сезонност без контекст. Средната крива е средна стойност от различни години. Тя не казва какво ще стане тази година.
- Голям размер при малка извадка. 5 или 6 сигнала за 10 години не са статистика. Използвайте калкулатора за риск и фиксиран процент риск.
- Гледане само на един индекс. Проверявайте и открития интерес, и какво правят големите спекуланти от другата страна.
Как го използваме в практиката
В нашата стратегия COT позиционирането на Commercials е задължителен филтър: не търсим дълги позиции, когато търговците са в крайна къса зона, и обратно. Сезонността и ценовата структура определят момента. В соевото брашно в момента филтърът казва „внимание с лонговете“, а сезонността казва „силен период предстои“. Чакаме цената да покаже кой от двата сигнала печели.
Често задавани въпроси
Колко пъти COT индексът на соевото брашно е бил над 90 за 10 години?
37 седмици от общо 522, разпределени в 11 отделни периода. Най-дългият период е от 17 юни до 12 август 2025 г. (9 седмици).
Колко пъти е бил под 10?
72 седмици в 12 периода. Най-дългите са от 8 февруари до 26 април 2022 г. и от 6 декември 2022 г. до 21 февруари 2023 г. (по 12 седмици).
Защо използвате 156 седмици за COT индекса?
Три години покриват няколко сезонни цикъла и няколко реколти. По-къс прозорец дава повече сигнали, но и повече шум.
Как сте изчислили цените и сезонността?
Използваме непрекъснатия фронт месец ZM=F, коригиран назад (back-adjusted) при смяната на договорите, за да не се броят разликите между договорите като ценово движение. На седмичната графика е показана реалната цена на фронт месеца.
Сигнал ли е това за продажба на соево брашно сега?
Не. Това е анализ на исторически данни. COT позиционирането е предупреждение, но сезонността е в противоположна посока, а входът винаги трябва да идва от цената и от собственото управление на риска.
Заключение
За 10 години Commercials в соевото брашно са били в крайна позиция в около една от всеки пет седмици. Зоната под 10 е била по-надеждно предупреждение в краткия хоризонт, отколкото зоната над 90 като сигнал за покупка. Сега сме в най-голямата нетна къса позиция на търговците за десетилетие, точно преди сезонно най-силния участък в годината. Това е ситуация, която си струва да следите всяка седмица.
Актуалният COT индекс за соевото брашно и още десетки пазари можете да следите в безплатното демо, а седмичните анализи и пълните инструменти са в абонаментните планове.
Източници: CFTC Commitments of Traders (Legacy, Futures Only), данни към 20.10.2026 г.; Yahoo Finance (ZM=F). Изчисления: fmoney.eu. Търговията с фючърси носи висок риск от загуба. Съдържанието е с образователна цел и не е инвестиционен съвет. Миналите резултати не гарантират бъдещи.