Пшеница HRW и COT индекс: 10 години крайни позиции
Пшеницата HRW (KE) поскъпна с 61% за осем месеца: от 514,75 цента за бушел в края на 2025 г. до 827,75 цента на 28 август 2026 г. Първо дойде сушата в Южните равнини, после ударите по черноморските пристанища. Търговците (Commercials) продаваха по време на ръста и COT индексът им стоеше под 10 цели десет седмици. Два месеца по-късно цената е с 22% по-ниско. Кога в последните 10 години е имало такива крайности, какво е следвало и какво казва сезонността? Проверихме всяка седмица от октомври 2016 г. насам.
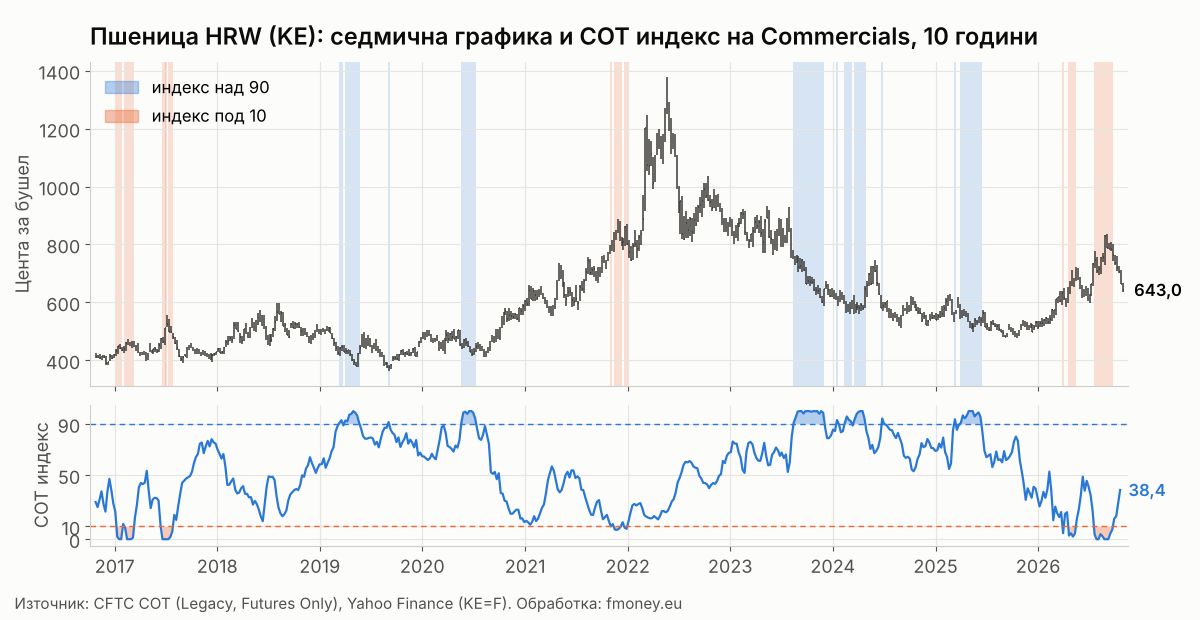
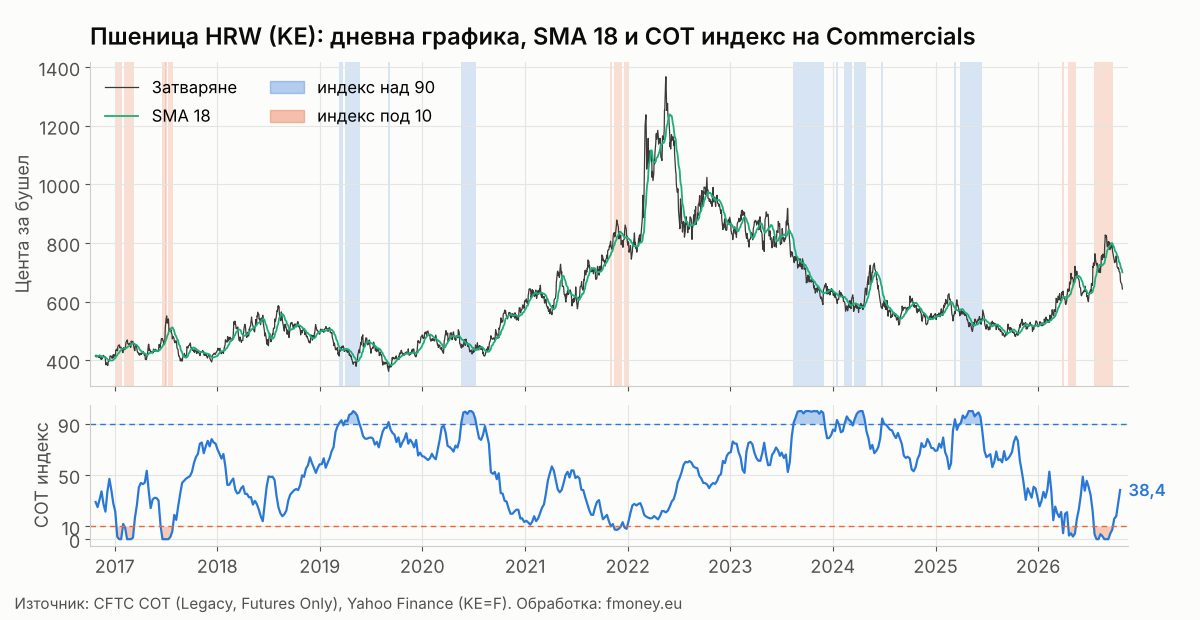
Как четем COT индекса на Commercials
Пшеницата HRW (hard red winter) е твърдата червена зимна пшеница, която се отглежда главно в Канзас, Оклахома и Тексас. Фючърсът KE се търгува в Чикаго (CBOT). Commercials тук са фермерите и елеваторите, които продават реколтата напред, търговците и износителите, както и мелниците, които купуват. В COT отчета на CFTC виждаме тяхната нетна позиция (дълги минус къси договори) всяка седмица. Самата цифра казва малко и я поставяме в контекст чрез COT индекса.
COT индекс = (текуща нетна позиция − минимум за 156 седмици) / (максимум за 156 седмици − минимум за 156 седмици) × 100
Индекс над 90 означава, че Commercials са близо до най-голямата си нетна дълга (или най-малката нетна къса) позиция за последните три години. Индекс под 10 означава обратното: те продават агресивно и са близо до най-голямата си нетна къса позиция. Как изглежда индексът за всеки пазар можете да видите в нашето безплатно COT демо.
10 години пшеница HRW: колко често сме в крайност
От 25 октомври 2016 г. до 20 октомври 2026 г. има 522 седмични COT отчета за пшеницата HRW. От тях:
- 59 седмици с индекс над 90, разпределени в 11 отделни периода;
- 36 седмици с индекс под 10, разпределени в 9 отделни периода.
Индексът прекарва 82% от времето между 10 и 90. Най-дългият период над 90 е 16 седмици, от 15 август до 28 ноември 2023 г., докато цената пада от 737,5 до 613 цента. Най-дългият период под 10 е 10 седмици, от 21 юли до 22 септември 2026 г., точно по време на последния ръст.
Двете крайни точки показват колко различно работят крайностите. На 11 юли 2017 г. Commercials имат най-голямата си нетна къса позиция за периода, −92 820 договора, при цена 541 цента. Това е четири търговски дни след върха от 551,25 цента на 5 юли. До 12 декември 2017 г. цената пада до 394 цента (−28%). На 13 май 2025 г. те са с най-голямата си нетна дълга позиция, +60 103 договора, при цена 502 цента. Цената се покачва до 571,25 цента на 18 юни, но след това пада до 479,75 цента на 4 септември 2025 г., под нивото от май.
В пшеницата HRW рекордният шорт на Commercials е бил точен сигнал за връх. Рекордният им лонг е дал само кратък отскок.
Какво следва след първата седмица в зоната
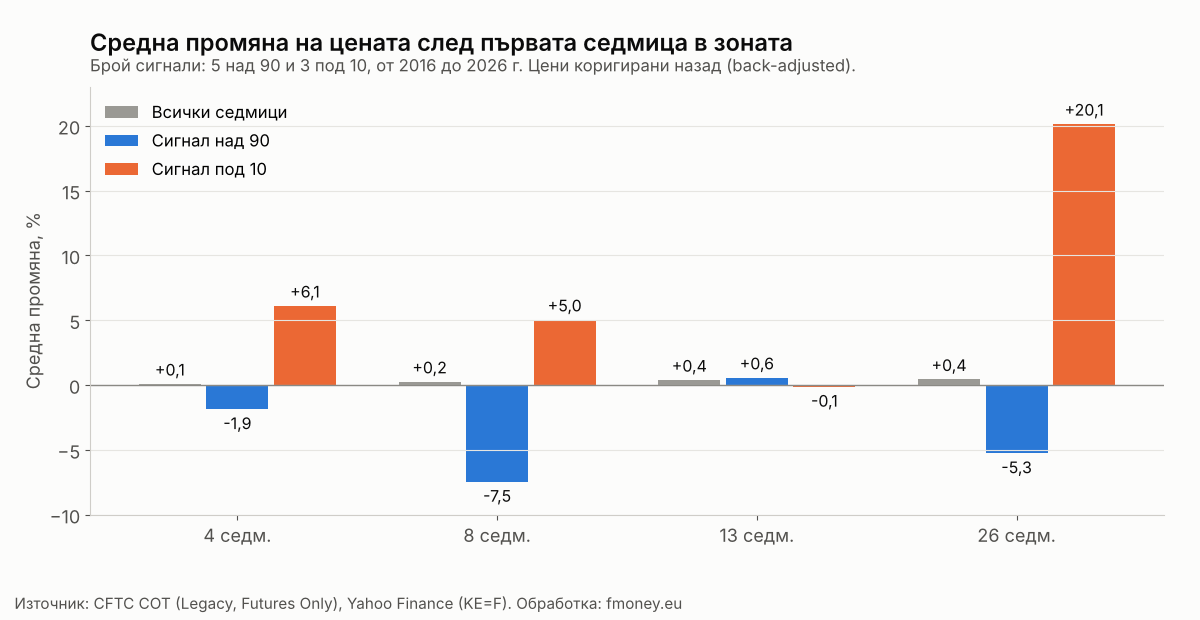
За да проверим това в цифри, направихме ретроспекция. Взимаме първата седмица, в която индексът влиза в зоната, с поне 26 седмици между два сигнала от един тип. Входът е затварянето в петъка след датата на отчета (тогава CFTC го публикува). Измерваме промяната на цената след 4, 8, 13 и 26 седмици и я сравняваме със средната промяна за всички седмици в периода. Пшеницата сменя фронт месеца пет пъти годишно (март, май, юли, септември и декември), затова цените са коригирани назад (back-adjusted) при всяко ролване.
| Дата на отчета | Индекс | 4 седм. | 8 седм. | 13 седм. | 26 седм. |
|---|---|---|---|---|---|
| Над 90 | |||||
| 12.03.2019 | 90,9 | −2,0% | −14,4% | +7,4% | −11,1% |
| 19.05.2020 | 91,2 | −3,7% | −3,7% | −4,4% | +19,8% |
| 15.08.2023 | 91,1 | −5,6% | −15,4% | −21,9% | −30,1% |
| 13.02.2024 | 90,8 | +8,2% | +12,6% | +35,6% | +20,2% |
| 11.03.2025 | 93,7 | −6,2% | −16,4% | −13,9% | −25,1% |
| Под 10 | |||||
| 10.01.2017 | 1,9 | +2,6% | −0,8% | −7,8% | +7,8% |
| 02.11.2021 | 10,0 | +5,6% | +5,5% | +3,4% | +42,3% |
| 31.03.2026 | 4,7 | +10,1% | +10,4% | +4,0% | +10,3% |
Резултатът е обратен на учебника и го казваме директно:
- Над 90 средно е водило към спад. Само 1 от 5 сигнала е на плюс след 4 и след 8 седмици. Средната промяна за 8 седмици е −7,5% при +0,3% за всички седмици. Единственият успех е 13 февруари 2024 г.: цената е 25% под 200 дневната средна, а през май слана в Русия обявява извънредно положение в три зърнени региона (+35,6% за 13 седмици). При четирите провала Commercials купуват бързо, от 12 до 27 хил. договора за 4 седмици, в пазар, който продължава да пада. Провалът от март 2025 г. завършва с нови дъна в края на април, когато дъждовете в Равнините спасяват реколтата.
- Под 10 не е сигнал за продажба веднага. И трите сигнала са на плюс след 4 седмици (средно +6,1%). В 8 от 9 епизода под 10 от 2016 г. насам цената първо се покачва, с 1,9% до 18,7% в следващите 8 седмици. Върхът идва след сигнала, а не при него.
- Спадът идва, когато шокът в предлагането свърши. През юли 2017 г. сушата при пролетната пшеница бута цената още нагоре и чак после идва спад от 28%. През ноември 2021 г. ръстът продължава до деветгодишен връх и прераства в цените от 2022 г. През март 2026 г. сушата в Канзас още не е стигнала дъното си.
- Последният епизод не е в таблицата. Индексът отново пада под 10 на 21 юли 2026 г., но това е по-малко от 26 седмици след сигнала от март и не го броим като нов. От затварянето на 24 юли (745,25 цента) коригираната цена е +1,5% след 4 седмици, +2,8% след 8 и −12,9% след 13 седмици. Върхът от 827,75 цента е на 28 август, след ударите по пристанището Новоросийск.
За сравнение, средната промяна за всички седмици е +0,1% за 4 седмици, +0,3% за 8, +0,4% за 13 и +0,4% за 26 седмици. Извадката е малка: 5 сигнала над 90 и 3 под 10 за 10 години. Това е контекст за решение, а не статистически доказана система.
Сезонността в тези периоди
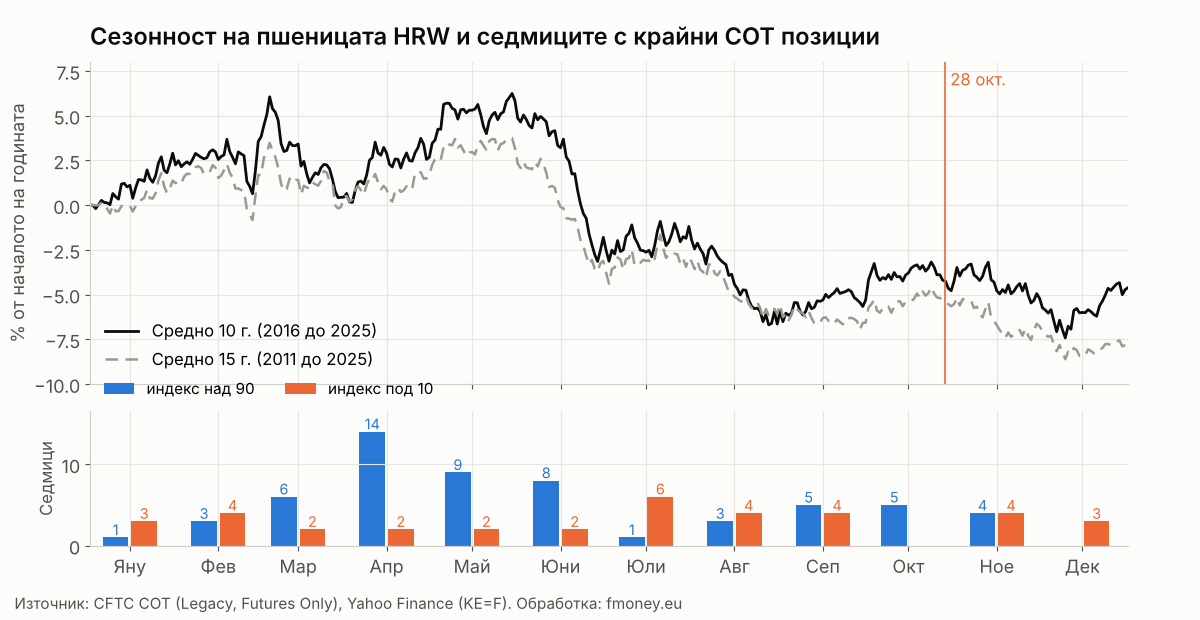
Средната сезонна крива за последните 10 години (от 2016 до 2025 г.) следва цикъла на зимната пшеница:
- от януари до началото на март: покачване до около +3%, докато пазарът следи как посевите излизат от зимата;
- март и април: колебания между 0% и +3%;
- май: ръст до най-високата точка на годината около 29 май (около +6%), когато пазарът плаща за риска от сушата преди жътвата;
- юни: рязък спад до около −3% в края на месеца, когато в Тексас, Оклахома и Канзас започва жътвата;
- юли и август: спад до дъното на лятото около 1 септември (около −6,5%);
- септември и октомври: отскок до около −4%, по време на сеитбата;
- ноември и декември: нов спад до около −7% в началото на декември и край на годината с около −4,6%.
Кривата за 15 години има подобна форма, но по-слаба: връх около +4% в края на май и край на годината с около −8%.
Седмиците над 90 са най-чести от март до юни (37 от 59), преди жътвата, когато фермерите още не са продали. Седмиците под 10 са разпределени по-равномерно, с най-много от юли до септември (14 от 36).
Ако сравним затварянето на 28 октомври с края на декември за всяка от последните 10 години, цената е завършила по-високо само в 3 от 10 години. Средната промяна е −0,5%, а медианата −2,8%. Средното се дърпа от трите години с ръст (2019, 2020 и 2021 г.). В типичната година сезонността в този период е отрицателна.
Къде сме сега
По данни на CFTC към 20 октомври 2026 г.:
- нетна позиция на Commercials: +1 191 договора (COT индекс 38,4, излязъл от зоната под 10 на 29 септември);
- промяна за 4 седмици: Commercials са купили 29 594 договора;
- нетна позиция на Managed Money: +7 490 договора (индекс 67,2 по 156 седмици), спад от +48 826 на 1 септември;
- открит интерес: 320 369 договора.
Ръстът през 2026 г. идва на две вълни. Първата е сушата в Южните равнини: в края на април над 40% от пшеницата в Канзас е оценена като слаба или много слаба, а KE стига 720,5 цента на 12 май. Втората е войната в Черно море: през август украински дронове спират трите зърнени терминала в Новоросийск, през които минават около 40% от руския износ на зърно. На 12 август USDA намалява реколтата от HRW до 463 милиона бушела. В последните седмици натискът идва от новината, че Русия се съгласява да поднови мирните преговори. Износът на американска пшеница остава слаб, а сеитбата на зимната пшеница изостава.
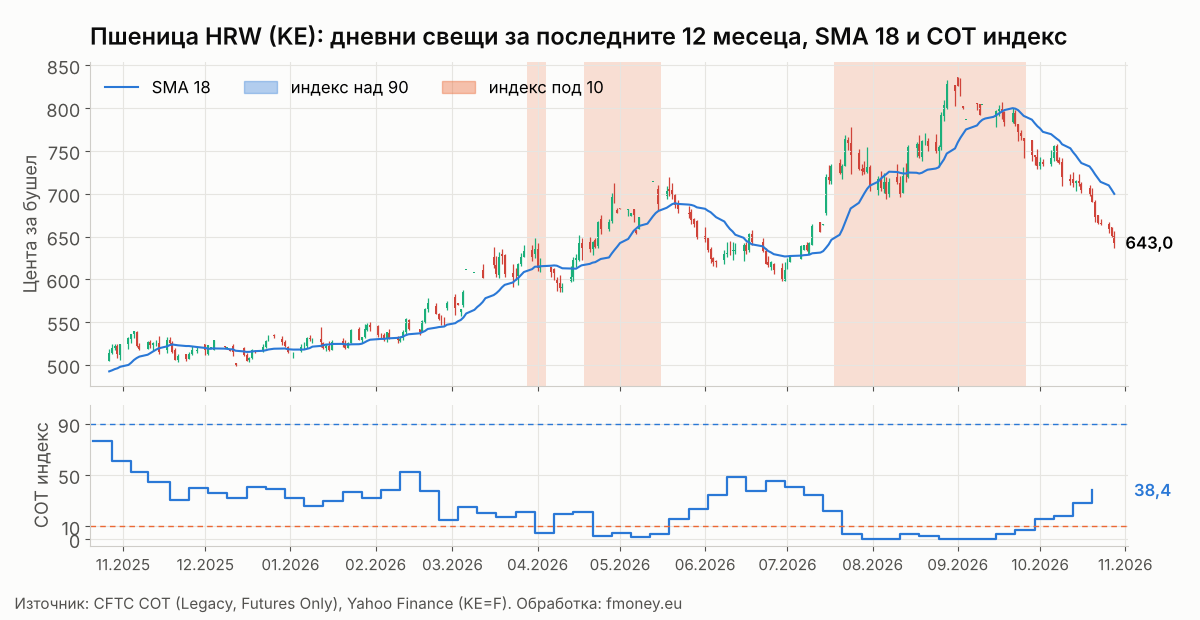
Дневната графика показва целия цикъл. От най-ниското за 12 месеца (498,75 цента на 12 декември 2025 г.) пшеницата се покачва до 827,75 цента на 28 август 2026 г. На 28 октомври затварянето е 643 цента, с 22,3% под върха и с около 8% под 18 дневната (699,9 цента) и под 200 дневната средна (701,1 цента).
Трите рамки в момента казват следното:
- COT: индексът е 38,4 и расте бързо. Няма сигнал по нашия филтър. Фондовете вече са продали повечето от лонга си.
- Сезонност: отрицателна до края на годината, по-високо само в 3 от 10 години.
- Цена: низходящ тренд, под двете средни.
Сценарият, който следим: епизодът под 10 от лятото се разви като тези от 2017 и 2021 г., с връх няколко седмици след сигнала и рязък спад, когато шокът в предлагането отслабна. Сега няма крайност. Следващият интересен момент ще е индекс над 90 през зимата или пролетта. Историята казва, че такъв сигнал има шанс само при цена далеч под 200 дневната средна и без бързо купуване от Commercials.
5 грешки при работа с COT крайности в пшеницата HRW
- Да купуваш на индекс над 90, докато Commercials купуват бързо. И четирите провала са при покупки от 12 до 27 хил. договора за 4 седмици в падащ пазар.
- Да продаваш в първата седмица под 10. В 8 от 9 епизода цената първо се покачва, с до 18,7%. Изчакай затваряне под 18 дневната средна.
- Да пренебрегнеш времето и войната. Сушата в Равнините, слана в Русия и ударите по черноморските пристанища движат пшеницата повече от позиционирането.
- Да сравняваш цени от различни договори без корекция. При ролването от май към юли и от юли към септември фронт месецът може да се промени с 7% до 8% за ден.
- Голям размер при малка извадка. 8 сигнала за 10 години не са статистика. Използвайте калкулатора за риск и проверявайте открития интерес.
Как го използваме в практиката
В нашата стратегия COT позиционирането на Commercials е задължителен филтър: не търсим дълги позиции, когато търговците са в крайна къса зона, и обратно. В пшеницата HRW в момента филтърът не дава посока, сезонността е отрицателна, а трендът е надолу след силния ръст. Входът идва от ценовата структура и от управлението на риска, не от самия индекс.
Често задавани въпроси
Колко пъти COT индексът на пшеницата HRW е бил над 90 за 10 години?
59 седмици от общо 522, разпределени в 11 отделни периода. Най-дългият е от 15 август до 28 ноември 2023 г. (16 седмици).
Колко пъти е бил под 10?
36 седмици в 9 периода. Най-дългият е от 21 юли до 22 септември 2026 г. (10 седмици).
Каква е разликата между KE и ZW?
KE е твърдата червена зимна пшеница (HRW), която се използва за хляб и се отглежда в Южните равнини. ZW е меката червена зимна пшеница (SRW) от източната част на САЩ. Двата договора често се движат заедно, но сушата в Канзас засяга главно KE.
Как сте изчислили цените и сезонността?
Използваме непрекъснатия фронт месец KE=F, коригиран назад (back-adjusted) в първия работен ден на или след 15-о число на март, май, юли, септември и декември, когато фронт месецът се сменя. На графиките е показана реалната цена на фронт месеца в центове за бушел.
Сигнал ли е това за покупка или продажба на пшеница сега?
Не. Това е анализ на исторически данни. В момента COT индексът е в неутралната зона и филтърът не дава посока.
Заключение
За 10 години Commercials в пшеницата HRW са били в крайна позиция в около 18% от седмиците. Крайностите тук работят обратно на очакваното. Над 90 средно е водило към спад и е проработило само веднъж, при цена далеч под средната и шок в Русия. Под 10 е идвало в разгара на ръстовете: цената първо продължава нагоре, а спадът идва едва когато шокът в предлагането отслабне. Днес пшеницата е с 22% под августовския връх, фондовете са излезли от повечето си дълги позиции, а Commercials вече не са в крайност.
Актуалният COT индекс за пшеницата и още десетки пазари можете да следите в безплатното демо, а седмичните анализи и пълните инструменти са в абонаментните планове.
Източници: CFTC Commitments of Traders (Legacy и Disaggregated, Futures Only), данни към 20.10.2026 г.; Yahoo Finance (KE=F), цени към 28.10.2026 г.; USDA WASDE (12.08.2026 г.); Farm Progress (7.05.2026 г.); World Grain (август 2026 г.); Price Futures Group (26.10.2026 г.); Reuters (9.05.2024 г., 28.04.2025 г.). Изчисления: fmoney.eu. Търговията с фючърси носи висок риск от загуба. Съдържанието е с образователна цел и не е инвестиционен съвет. Миналите резултати не гарантират бъдещи.