Неделен COT анализ 08.11.2026: метали, енергия, йена, говеда
The COT Edge Weekly от Свилен Димитров, fmoney.eu. Цените са петъчните затваряния (06.11.2026). COT данните са от отчета на CFTC към вторник, 03.11.2026, публикуван в петък. Това е анализ, не съвет за търговия.
Всяка неделя The COT Edge Weekly прави две неща. Първо, свежда седмицата на фючърсните пазари до това, което има значение. Второ, взима пазарите от списъка „Пазари на фокус“ във fmoney.eu и задава един въпрос за всеки: позиционирани ли са търговските хеджъри, хората, които произвеждат и използват физическата стока, срещу тълпата, и има ли нещо друго, което е съгласно с тях?
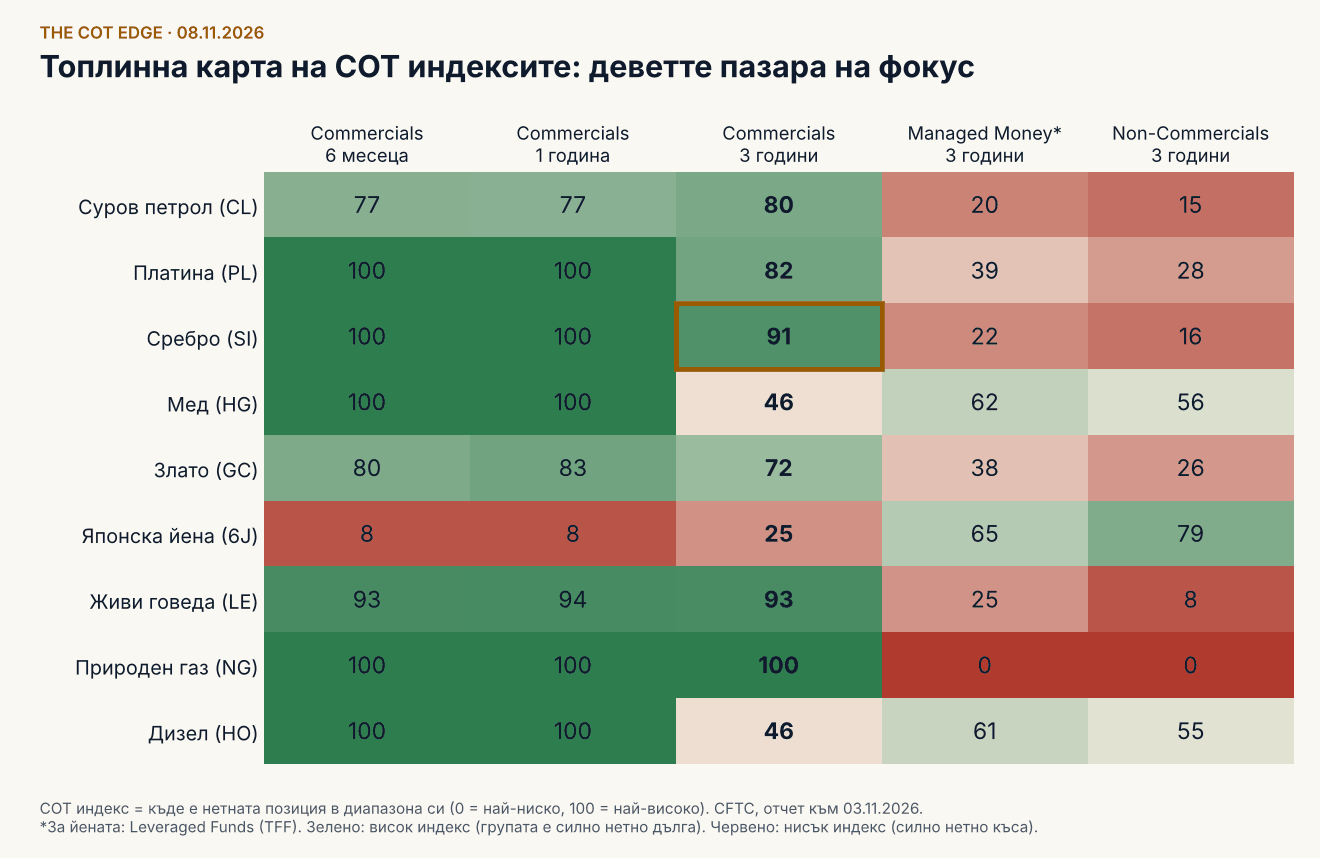
Тази седмица списъкът е дълъг: суров петрол, природен газ, дизел (heating oil), платина, сребро, мед, злато, японска йена и живи говеда. Осем от деветте имат COT сигнал за покупка, йената има сигнал за продажба. Това не означава девет сделки. За всеки пазар получавате посока, зона на интерес и зона, в която идеята е грешна. Без входове, стопове и размер на позицията.
Накратко: 5 неща
- Петролът бързо загуби военната си премия. WTI падна с 12,8% за седмицата до 90,83 $, а Brent с 16,4% до 98,32 $ на надежди за сделка между САЩ и Иран, която да отвори отново Ормузкия проток. Посоката сега я определя дипломацията, не данните.
- Акциите имаха най-лошата седмица от юни. S&P 500 загуби 2,7%, Nasdaq 3,4% след четвъртъчната разпродажба при чиповете и центровете за данни. Заетостта извън селското стопанство излезе +165 хил. при очаквани около 65 до 70 хил., което държи на масата повишение на лихвите от Fed на 9 декември.
- Благородните метали отскочиха от дълбоки дъна. Златото спечели 4,5% за седмицата, среброто 5,8%, платината 7,0%. Търговските хеджъри в среброто и платината са на върха на 6-месечния и 1-годишния си диапазон.
- Говедата пробиха надолу, но хеджърите купуват. Декемврийските живи говеда паднаха с 4,4% до 214,05 и в петък направиха ново дъно на 210,85, преди да затворят в горната третина на деня. Големите спекуланти са почти толкова къси, колкото не са били от три години.
- Кафето показа провал на новина. Меча новина (запасите от бразилско кафе в ICE на 9-месечен връх, слаб реал) срещна тълпа, която вече е къса. Цената направи ново дъно в петък и после затвори с +1,0%. Точно такава реакция търси COT методът.
Седмицата на фючърсните пазари
Енергия
Премията за войната с Иран се стопява. Иран обсъжда катарско предложение и предлага отваряне на Ормуз до два дни срещу облекчаване на санкциите. В петък WTI затвори на 90,83 $, Brent на 98,32 $, бензинът RBOB на 2,777 $ (−16,2% за седмицата), а дизелът (heating oil) на 4,332 $ (−9,6%). Запасите от дестилати в САЩ са най-ниските от 2003 г., затова маржът на дизела остава близо до върха на диапазона си. Природният газ тръгна в обратна посока: +3,5% до 2,998 $, с Commercials на 3-годишен COT индекс 100 и управляваните пари на 0.
Метали
Златото имаше най-добрата си седмица от повече от два месеца, преди по-силният долар в петък (DXY 102,3) и силните данни за заетостта да отнемат около 1%. Декемврийското злато затвори на 4 075 $, среброто на 51,94 $, медта на 6,238 $, а платината на 1 538 $. Медта е точно на 200-дневната си средна и изостава от благородните метали.
Зърнени и маслодайни
Жътвеният натиск, по-евтиният петрол и слабият бразилски реал държаха комплекса долу. Януарската соя направи ново 7-седмично дъно преди отскок, соевото масло загуби 5,5% за седмицата и е 8,8% под 200-дневната си средна. COT филтърът позволява само къси позиции в соята и соевото брашно и само дълги в пшеницата от Чикаго.
Softs и месо
Захарта продължава да се плъзга надолу при голяма дълга позиция на фондовете (индекс на управляваните пари 91,9). Какаото загуби 5,5% за седмицата. Свинете направиха нови дъна на договора при фондове на максимален шорт и засега новините още потвърждават тълпата. Живите говеда са разгледани подробно по-долу.
Индекси и лихви
S&P 500 7 376,86, Nasdaq Composite 24 579,42, Dow 51 285,73, Russell 2000 2 754,11. 10-годишната доходност завърши на 4,859%, а VIX на 25,64. COT отчетът е от вторник, преди разпродажбата в четвъртък.
Календар за седмицата от 9 ноември
- Понеделник, 9 ноември: USDA Crop Progress и Export Inspections.
- Вторник, 10 ноември: инфлацията (CPI) в САЩ за октомври. Най-важното число на седмицата за Fed и за металите.
- 10 до 11 ноември: преговори между Украйна и Русия в Абу Даби с домакинство на САЩ.
- Сряда, 11 ноември: Ден на ветераните, облигационният пазар е затворен, отчетите на EIA може да се изместят.
- Четвъртък, 12 ноември: запаси от природен газ (EIA), USDA Export Sales.
- Петък, 13 ноември: PPI в САЩ и новият COT отчет.
- Всеки ден: решението на САЩ за Иран (удари, натиск или сделка).
- 9 декември: решение на Fed.
В задълбочения анализ по-долу: и деветте пазара от списъка „Пазари на фокус“ тази седмица. Накратко: бича посока за среброто, платината, златото, живите говеда и природния газ; неутрална с лек бичи наклон за медта; неутрална за петрола и дизела; неутрална с лек мечи наклон за йената.
Задълбочен анализ: посока и зони
Как да четете този раздел. COT индексът показва къде е нетната позиция на дадена група в собствения ѝ диапазон за период: 100 е най-дългата, 0 най-късата. Commercials са хеджърите. Моят филтър използва 3-годишния индекс: 60 или повече позволява само дълги позиции, 40 или по-малко само къси, между тях е неутрално. Зоната на интерес е там, където идеята има най-добро съотношение риск към печалба. Линията на обезсилване е седмично затваряне, което казва, че идеята е грешна. Линията на потвърждение е там, където цената би се съгласила с хеджърите.
1. Сребро (SI): бича, средна увереност
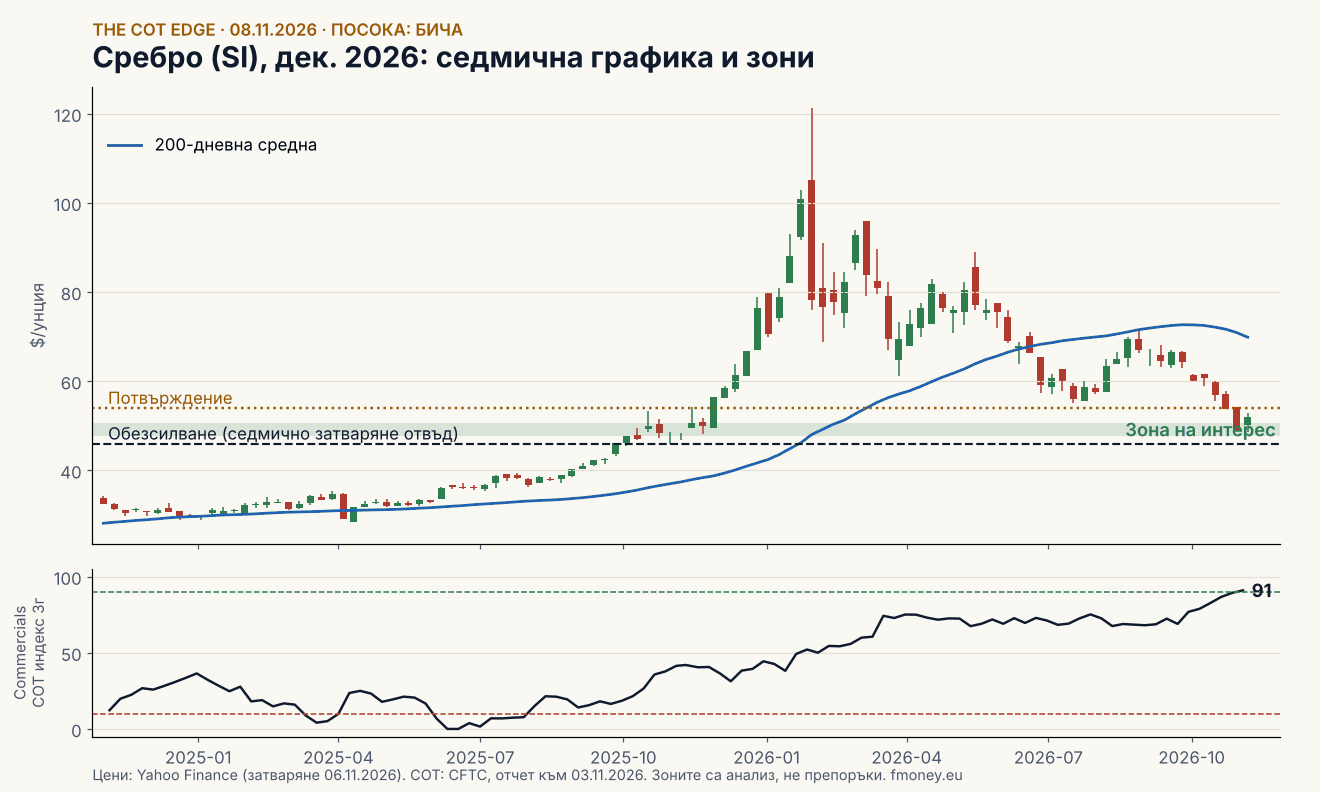
Изводът. Търговските хеджъри са купили сребро до върха на 6-месечния и 1-годишния си диапазон, докато фондовете са близо до дъното на своя, а цената е 25,6% под 200-дневната си средна след спад от над 115 $ през януари. Най-чистата COT картина в списъка, но последната дума още е на Fed и дългосрочните доходности.
Макро картина. През 2026 г. среброто се движи повече с дългосрочните доходности и с цената на петрола, която ги захранва, отколкото с дефицита си. Fed вдигна лихвите през септември до 3,75% до 4,00%, а пазарите оценяват около 75% до 80% вероятност за ново повишение на 9 декември. Силните данни за заетостта в петък не помогнаха. Бичият път минава през сделка с Иран: по-евтин петрол означава по-малко енергийна инфлация, по-малко повишения и по-ниски доходности. Оле Хансен от Saxo предупреди, че нови продажби от фондовете може да свалят среброто към средата на 40-те долара, така че мечият сценарий е реален.
COT. Commercials нетно къси 34 756 договора, с 6 836 по-малко от преди четири седмици. Индекс 100 (6 месеца), 100 (1 година), 91 (3 години). Управляваните пари нетно дълги само 4 035, индекс 22,3; Non-Commercials 16,1. Филтърът позволява само дълги позиции. Откритият интерес нарасна с 10 453 за четири седмици, докато хеджърите покриваха, което подсказва нови къси позиции от спекуланти, а не ново хеджиране.
Сезонност. От началото на ноември до края на януари среброто е поскъпвало в 7 от последните 10 години, средно +8,7%. За 15 години е по-слабо: 8 от 15, средно +5,2%. Подкрепя, но не решава.
Крива на фючърсите. Нормално контанго: декември 51,94 $, март 52,57 $, юли 53,47 $. Това е приблизително цената на съхранението, без признаци на физически недостиг в Ню Йорк.
Графика и зони. Зона на интерес 47,80 до 50,50 $ (52-седмичното дъно и октомврийското дъно). Потвърждение: затваряне отново над 18-дневната средна, около 54 $. Обезсилване: седмично затваряне под 46 $.
Какво би променило мнението ми. Гореща инфлация на 10 ноември, която прави повишението през декември почти сигурно, провал на преговорите с Иран, който връща петрола над 100 $, или седмично затваряне под 46 $ при нови къси позиции на фондовете.
2. Платина (PL): бича, средна увереност
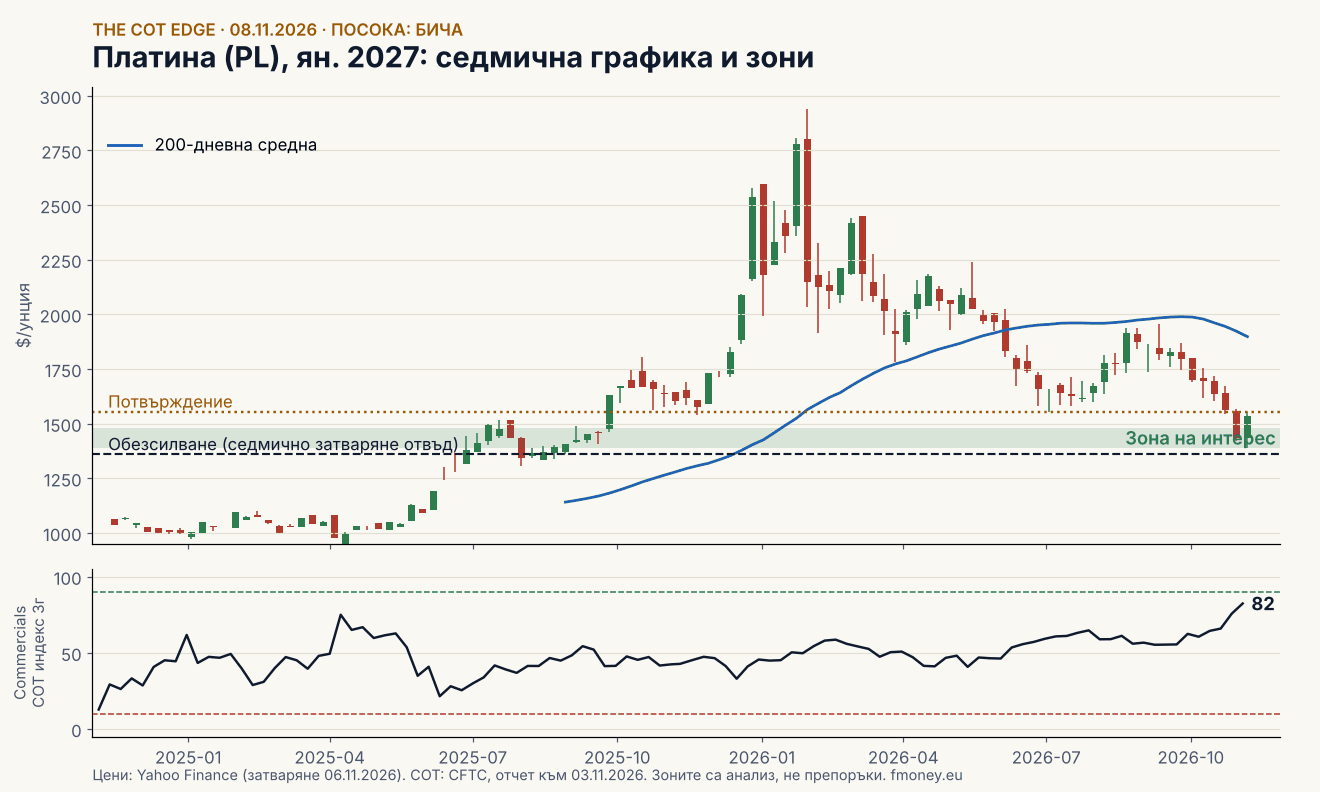
Изводът. Същата COT картина като при среброто, с по-силен отскок: +7,0% миналата седмица от ново 52-седмично дъно. Хеджърите са на върха на 1-годишния си диапазон, а откритият интерес расте бързо. Историята за структурния дефицит избледня и точно затова позиционирането е чисто.
Макро картина. Световният съвет за инвестиции в платина (WPIC) вече очаква малък излишък от 265 хил. унции за 2026 г. след по-ранните прогнози за дефицит, защото инвеститорите продаваха метал през първото полугодие. Той все още вижда дефицит от 283 хил. унции през второто полугодие. Лизинговите ставки паднаха и лондонският пазар премина от беквордация в леко контанго, така че притискането от 2025 г. го няма. Платината има и същата чувствителност към лихвите и долара като среброто.
COT. Commercials нетно къси 9 256, с 8 530 по-малко от преди четири седмици. Индекс 100 / 100 / 82. Управляваните пари нетно къси 1 283, след като продадоха 9 758 договора за четири седмици, индекс 38,6. Откритият интерес скочи с 25 410 до 91 278 за четири седмици. Филтър: само дълги.
Сезонност. От началото на ноември до края на януари: нагоре в 7 от 10 години, средно +7,1%; в 9 от 15 години, средно +4,4%.
Крива на фючърсите. Леко контанго: януари 1 536,90 $, април 1 553,50 $, юли 1 570,10 $. Съответства на пазар, на който вече не му липсва метал в близък план.
Графика и зони. По януарския договор: зона на интерес 1 390 до 1 480 $ (последното дъно на 1 388,90 $). Потвърждение: затваряне над 18-дневната средна около 1 555 $. Обезсилване: седмично затваряне под 1 360 $.
Какво би променило мнението ми. Нови изходящи потоци от ETF, по-силен долар след инфлацията или седмично затваряне под 1 360 $.
3. Злато (GC): бича, ниска до средна увереност
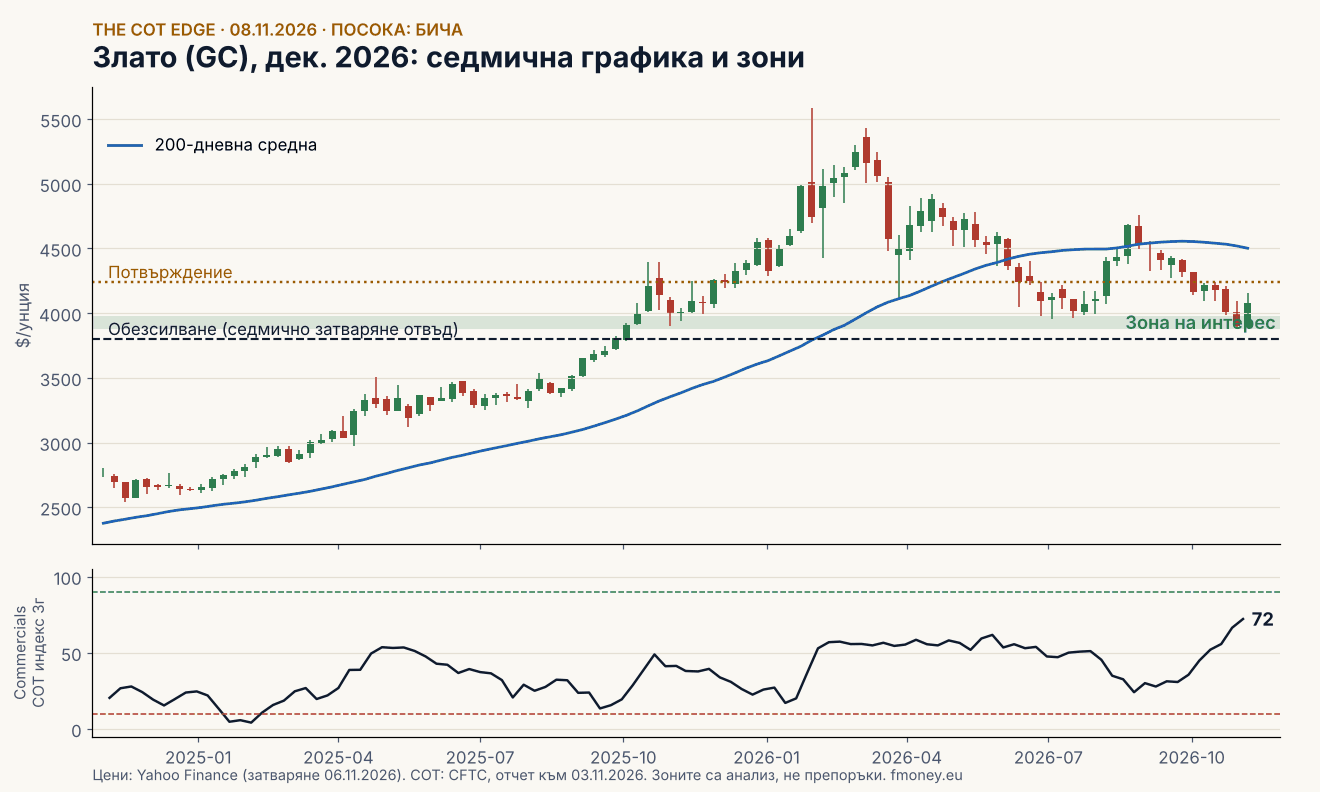
Изводът. Златото е 9,5% под 200-дневната си средна след спад от 5 318 $, Commercials са в горната част на диапазоните си, а централните банки продължават да купуват. Сигналът подкрепя, но не е краен, така че златото е по-стабилният и по-слаб братовчед на идеята за среброто.
Макро картина. Покупките на централните банки вървят с рекорден темп за 2026 г. Срещу това: търсенето в Индия е паднало с 29% през третото тримесечие по данни на Световния съвет по златото, а Fed може отново да вдигне лихвите през декември. Златото реагира на същата история за Иран и лихвите като среброто, но с по-малък ливъридж.
COT. Commercials нетно къси 204 902, с 39 625 по-малко от преди четири седмици. Индекс 80 / 83 / 72. Управляваните пари нетно дълги 103 614, индекс 37,6. Филтър: само дълги.
Сезонност. От началото на ноември до края на януари: нагоре в 7 от 10 години, средно +4,7%; в 9 от 15, средно +3,4%.
Крива на фючърсите. Нормално контанго: декември 4 074,90 $, февруари 4 107,50 $, юни 4 173,60 $.
Графика и зони. Зона на интерес 3 880 до 3 980 $ (октомврийското дъно). Цената вече е на 18-дневната си средна, затова потвърждението е седмично затваряне над 4-седмичния връх около 4 240 $. Обезсилване: седмично затваряне под 3 800 $.
Какво би променило мнението ми. Ястребова изненада от инфлацията, доларов индекс трайно над 103 или седмично затваряне под 3 800 $.
4. Живи говеда (LE): бича, средна увереност
Изводът. Хеджърите са близо до върха и на трите диапазона, големите спекуланти са почти толкова къси, колкото за три години, цената току-що направи ново дъно и затвори в горната третина на деня, а сезонът е на страната на биковете. Рискът е касовият пазар да продължи да пада.
Макро картина. Фючърсите последваха касовия пазар надолу: касовите сделки паднаха с около 7 $ до 216 до 217 $. Нов фактор е предлагането от Мексико, след като пристанището Columbus в Ню Мексико отново пусна внос на живи говеда в края на октомври. Търсенето на говеждо се задържа, но кланиците си върнаха преговорната сила. Следващият голям доклад е Cattle on Feed около 20 ноември.
COT. Commercials нетно къси 23 839, индекс 93 / 94 / 93. Управляваните пари нетно дълги 49 691, индекс 25,3. Индексът на Non-Commercials е 8,0, близо до 3-годишно дъно. Филтър: само дълги.
Сезонност. От началото на ноември до края на годината: нагоре в 8 от 10 години, средно +4,5%; в 12 от 15 години, средно +3,3%. Най-силната сезонност в списъка (непрекъснат първи договор, така че ролванията добавят шум).
Крива на фючърсите. Декември 214,05, февруари 217,20, април 219,85, после юни 215,28 и август 211,15. Премия към пролетта и отстъпка към лятото е нормалната сезонна форма. Пролетните договори очакват по-висок касов пазар.
Графика и зони. По декемврийския договор: зона на интерес 207 до 212 (петъчното дъно 210,85). Потвърждение: затваряне над падащата 18-дневна средна, около 225. Обезсилване: седмично затваряне под 205.
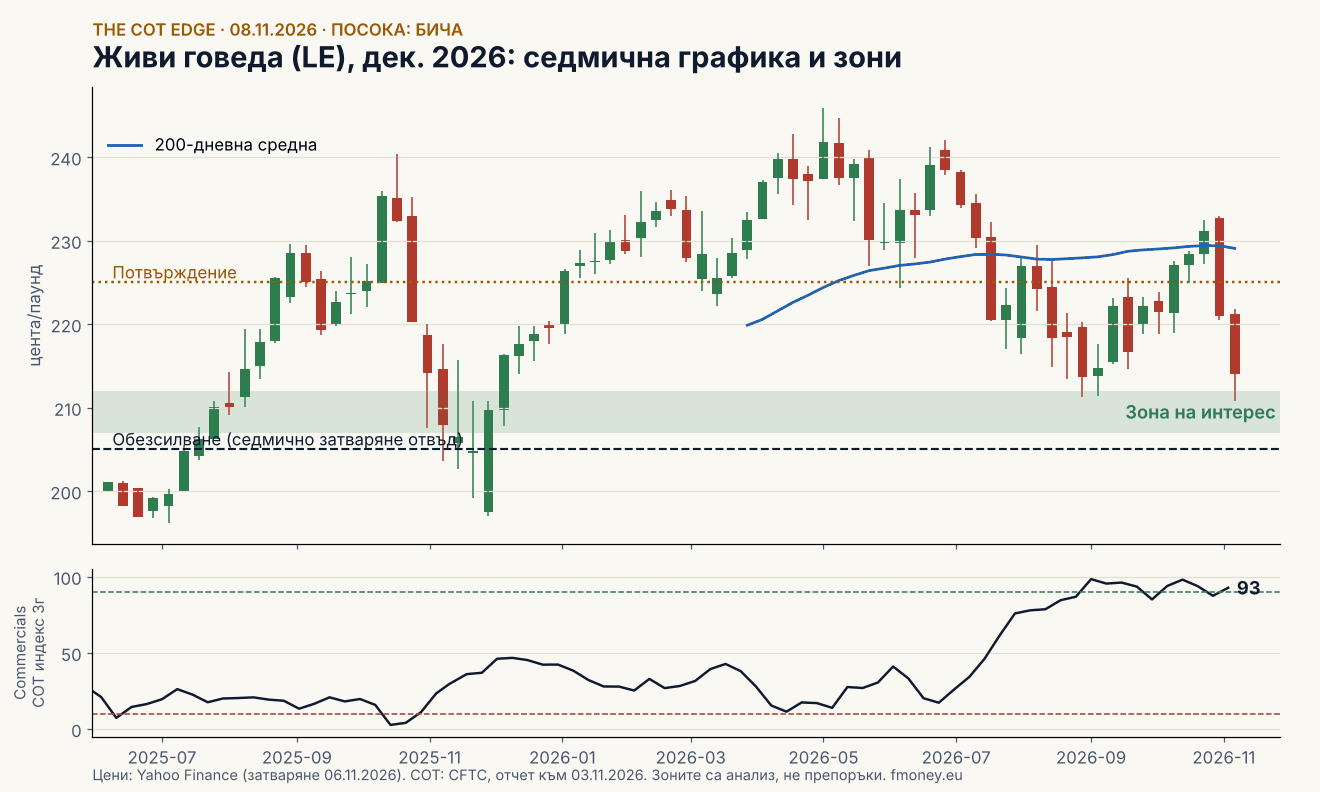
Какво би променило мнението ми. Още една седмица с по-ниски касови оферти, мечи доклад Cattle on Feed или по-голям внос от Мексико, и седмично затваряне под 205.
5. Мед (HG): неутрална с лек бичи наклон, ниска увереност
Изводът. Хеджърите купиха бързо и са на върха на 6-месечния и 1-годишния си диапазон, но само на 46 по 3-годишния индекс, така че моят филтър казва неутрално. Сезонността и физическото търсене в Китай клонят нагоре; цената не е потвърдила.
Макро картина. Спот премиите за катодна мед в Китай поставиха рекорди миналата седмица, а премията Yangshan по коносамент достигна нов връх, признак на реално търсене на метал за бърза доставка. Над 70% от запасите мед в LME са в американски складове, остатък от търговията с митата, а 15% мито на САЩ върху рафинираната мед все още е предложено за януари 2027 г. Срещу това: по-слаби акции и по-силен долар.
COT. Commercials нетно къси 41 923, с 36 000 по-малко от преди четири седмици. Индекс 100 / 100 / 46. Управляваните пари нетно дълги 34 890, след като продадоха 26 244 за четири седмици, индекс 62,3. Филтър: неутрален.
Сезонност. От началото на ноември до края на януари: нагоре в 8 от 10 години, средно +7,0%; в 10 от 15, средно +3,9%.
Крива на фючърсите. Контанго: декември 6,238 $, март 6,338 $, юли 6,462 $. Достатъчно борсово предлагане в САЩ.
Графика и зони. Зона на интерес 6,05 до 6,20 $ (200-дневната средна и 13-седмичното дъно). Потвърждение: затваряне над 18-дневната средна около 6,49 $. Обезсилване: седмично затваряне под 5,95 $.
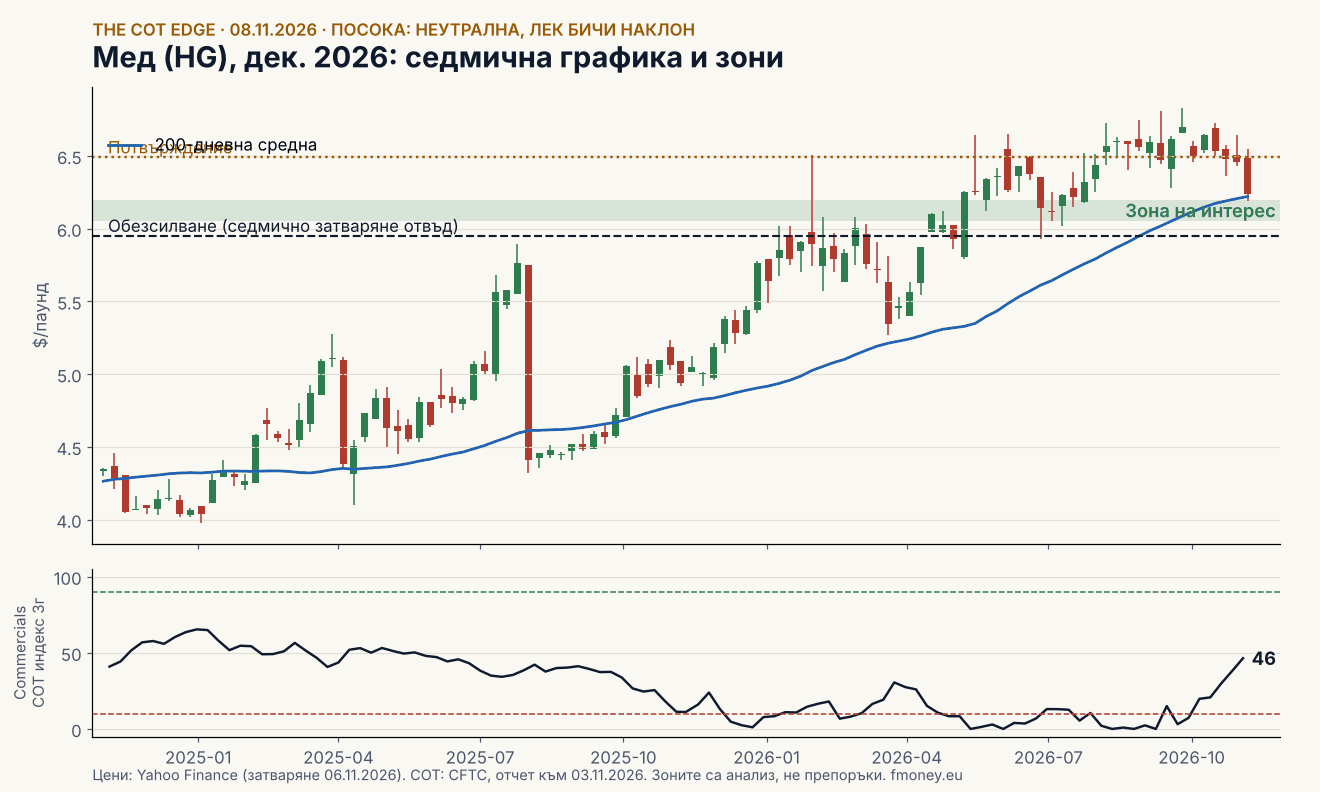
Какво би променило мнението ми. За по-силен бичи възглед: 3-годишният индекс над 60 и затваряне над 6,49 $. За мечата страна: шок в търсенето (мита, страх от рецесия) и седмично затваряне под 5,95 $.
6. Суров петрол (CL): неутрална, ниска увереност
Изводът. COT сигналът за покупка е реален (Commercials 80, фондовете 20,5), но не е краен, а цената е още 4,2% над 200-дневната си средна. В моето 10-годишно изследване на WTI върховете по време на война се определяха от дипломацията, не от позиционирането. Сега е точно такава ситуация.
Макро картина. Пазарът залага на сделка: край на американската блокада на иранските пристанища и изключение за продажбите на ирански петрол срещу отваряне на Ормуз. Преговорите и преди са засядали, а Вашингтон държи ударите на масата. Данните на EIA показват увеличение на запасите от суров петрол в последната седмица на октомври, докато запасите от горива остават ниски.
COT. Commercials нетно къси 111 277, индекс 77 / 77 / 80. Управляваните пари нетно дълги 21 728, след като продадоха 31 870 за четири седмици, индекс 20,5; Non-Commercials 15,2. Филтър: само дълги. В минали случаи при WTI най-добрите сигнали за покупка идваха при цена 5% до 15% под 200-дневната средна и шок в предлагането след сигнала. Нито едното още не е налице.
Сезонност. От началото на ноември до края на януари: нагоре в 6 от 10 години, средно +5,0%; в 9 от 15, средно +0,3%. Без предимство.
Крива на фючърсите. Стръмна беквордация: декември 90,83 $, юни 2027 81,95 $, декември 2027 75,58 $, отстъпка от 16,8% година напред. Пазарът очаква недостигът да свърши; сделка вероятно би изгладила предната част на кривата.
Графика и зони. Зона на интерес 84 до 87,50 $ (200-дневната средна и октомврийското дъно на 86,65 $). Потвърждение: затваряне отново над 18-дневната средна около 98,50 $. Обезсилване: седмично затваряне под 80 $.
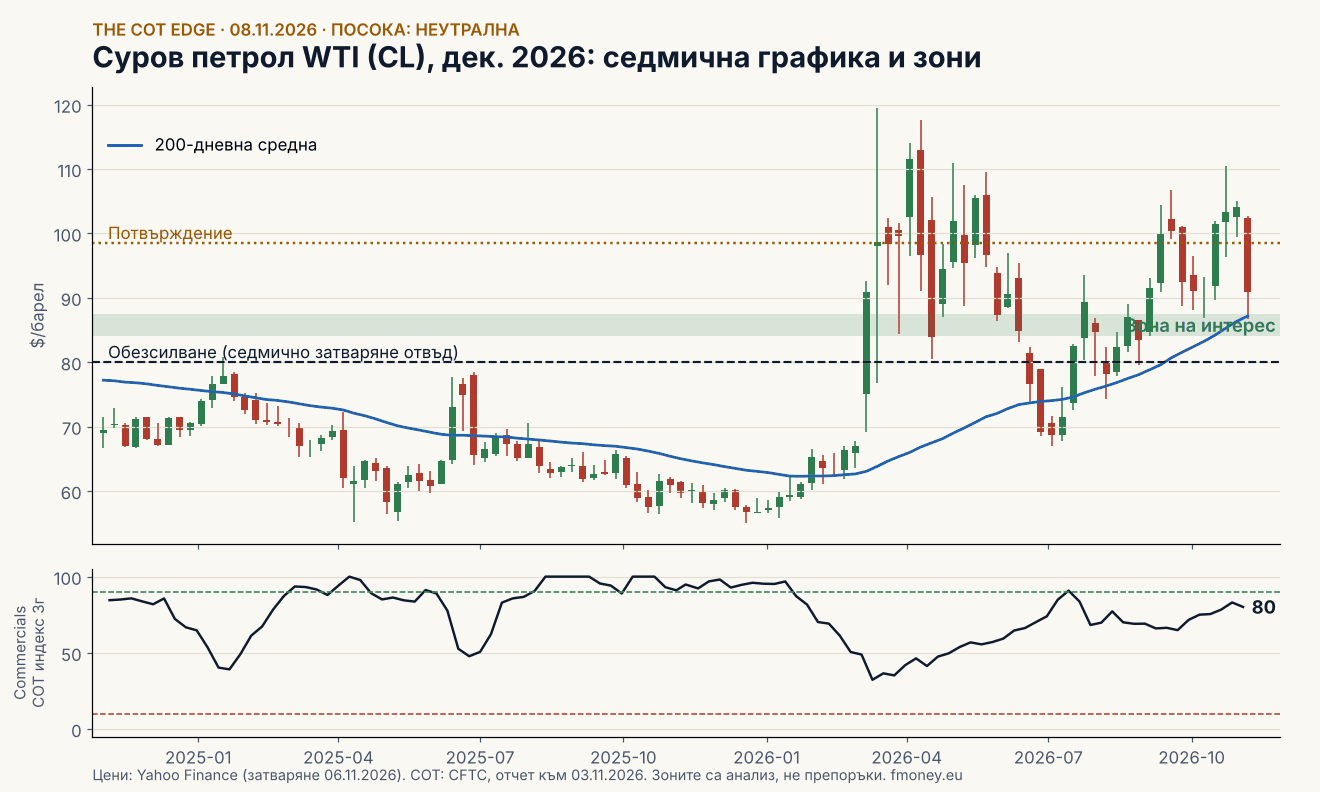
Какво би променило мнението ми. Подписана сделка с кораби, преминаващи през Ормуз (мечо, линията на 80 $ вероятно ще поддаде). Провал на преговорите или нови удари (бичо, бързо движение обратно към 100 $).
7. Японска йена (6J): неутрална с лек мечи наклон, ниска увереност
Изводът. Commercials са на дъното на 6-месечния и 1-годишния си диапазон, а спекулантите клонят към дълги позиции, което сочи надолу за йената. Но надолу пътят опира в линията, при която Токио е интервенирал преди, така че съотношението риск към печалба е лошо.
Макро картина. Японската централна банка задържа лихвата на 1,25% през октомври, но каза, че базовата инфлация е достигнала целта от 2%, което отваря вратата за повишение през декември. Токио продължава с устни предупреждения около 158 йени за долар. Fed също може да вдигне на 9 декември, така че разликата в лихвите може да не се стесни. Потоците към сигурни активи при разпродажби на акции помагаха на йената.
COT. Commercials нетно къси 103 167, след като добавиха 41 418 къси за четири седмици, индекс 8 / 8 / 25. Leveraged Funds нетно къси 14 817, но купиха 10 226 за четири седмици, индекс 65,4. Non-Commercials 78,8. Филтър (3 години 25): само къси.
Сезонност. Без предимство: нагоре в 5 от 10 години от началото на ноември до края на януари, средно +1,2%; в 7 от 15, средно −0,1%.
Крива на фючърсите. Декември 63,13 и март 63,75 цента за 100 йени. Премията отразява разликата в лихвите, а не търсенето и предлагането.
Графика и зони. Фючърсът котира йената в американски центове за 100 йени (63,13 е около 158,4 йени за долар). Зона на интерес за къса идея: 63,80 до 64,20 (около 156 до 157 за долар). Обезсилване: седмично затваряне над 65,00 (около 154 за долар). Надолу пътят е ограничен около 62,50, което е 160 за долар, зоната на интервенции.
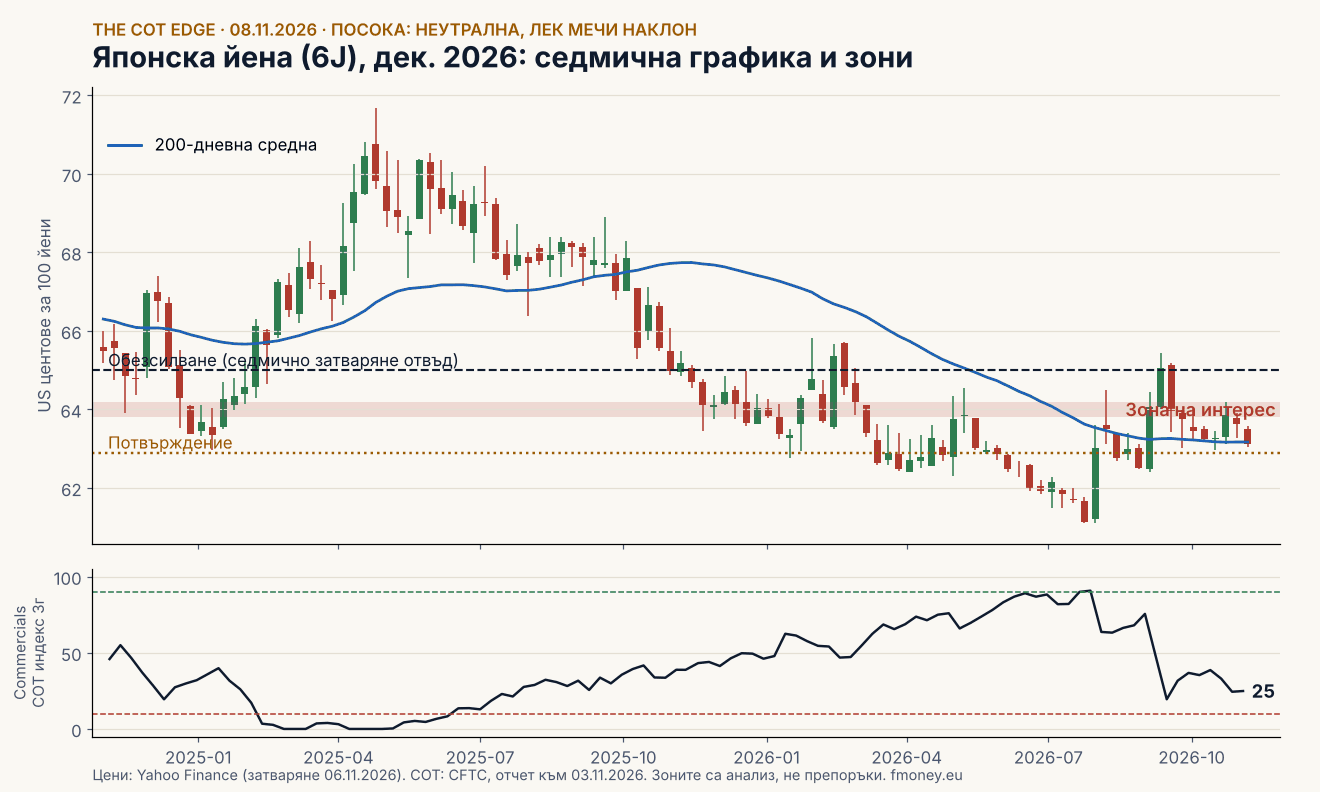
Какво би променило мнението ми. Ясен сигнал от японската централна банка за декември плюс по-мека инфлация в САЩ, по-дълбока разпродажба на акции с покупки на сигурни активи или седмично затваряне над 65,00.
8. Природен газ (NG): бича, средна увереност
Изводът. Най-крайният сигнал в списъка: Commercials на 100 и в трите диапазона, управляваните пари и Non-Commercials на 0. Идва точно в периода от годината, в който този сигнал е работил досега. Сезонността е срещу него, а януарският договор още не е потвърдил.
Макро картина. Газът затвори над 3,00 $ в петък. Запасите в САЩ са само около 1,4% над нормата, добивът е по-нисък, но топлите прогнози ограничават ръста. В моето 10-годишно изследване на природния газ индекс на Commercials над 90 е работил само в края на октомври и през ноември, преди отоплителния сезон (2024 и 2025). Провалял се е, когато запасите са били 9% до 23% над 5-годишната средна; днешният излишък е далеч под това. Липсващото парче е нов източник на търсене: студена прогноза, изненадващо теглене от хранилищата или рекорден газ за LNG.
COT. Commercials нетно дълги 243 049 договора, с 23 202 повече от преди четири седмици. Индекс 100 / 100 / 100. Управляваните пари нетно къси 225 359, след като продадоха още 80 822 за четири седмици, индекс 0; Non-Commercials 0. Откритият интерес падна със 137 436 за четири седмици. Филтър: само дълги.
Сезонност. Срещу идеята. По непрекъснатия първи договор от началото на ноември до края на януари цената е падала в 8 от 10 години, средно −15,3%, и в 12 от 15 години. Ролванията размиват тази серия, затова зоните по-долу са по януарския договор.
Крива на фючърсите. Крайна зимна форма: декември 2,998 $, януари 3,454 $, после март 2,410 $ и април 2,358 $. Януари е с 15% премия над декември и 30% над март. Дълга позиция в януари плаща зимната премия предварително; ако студът не дойде, премията се стопява.
Графика и зони. По януарския договор: зона на интерес 3,30 до 3,45 $ (последното дъно на 3,313 $). Декемврийският договор вече затвори над 18-дневната си средна; януарският не е, затова потвърждението е затваряне над около 3,56 $. Обезсилване: седмично затваряне под 3,20 $.
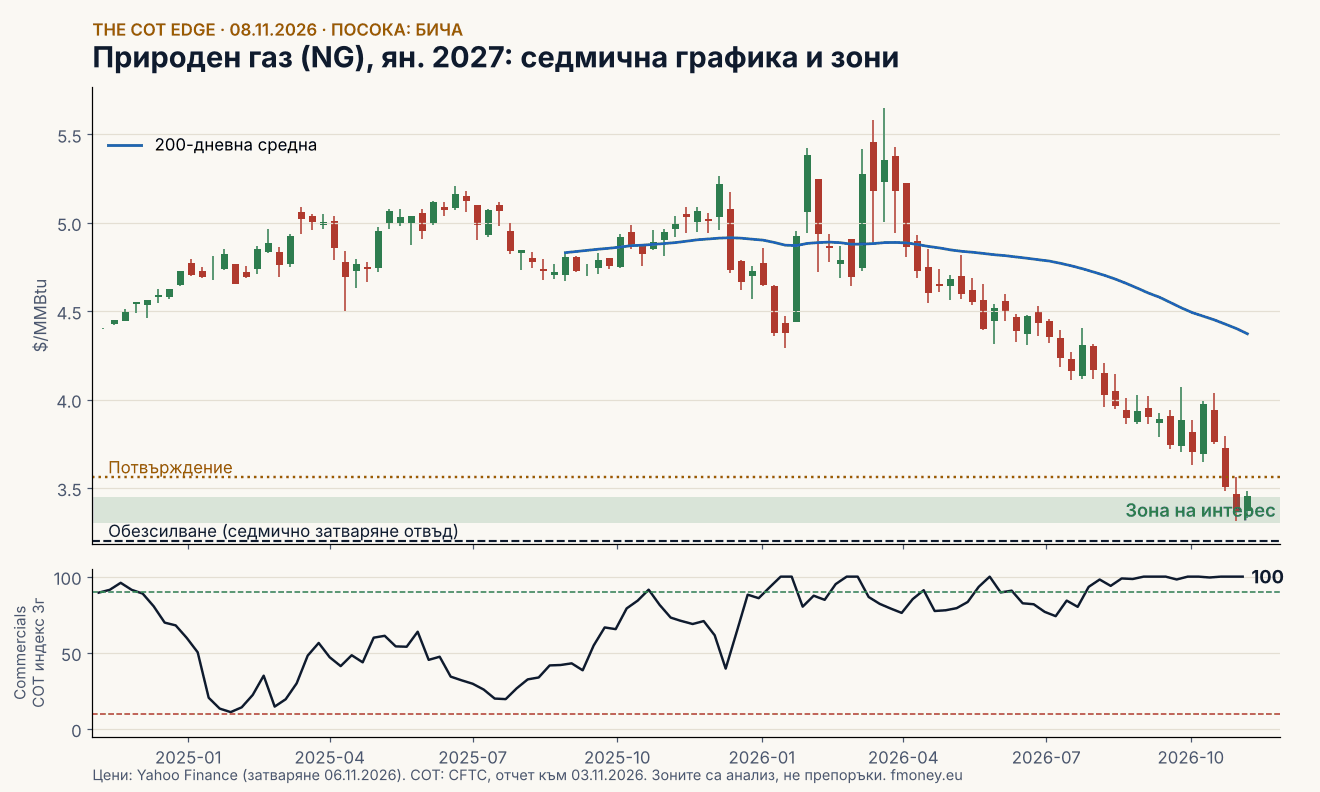
Какво би променило мнението ми. Голямо инжектиране в доклада на EIA на 12 ноември, топли 6 до 10 и 8 до 14-дневни прогнози на NOAA или седмично затваряне под 3,20 $.
9. Дизел, heating oil (HO): неутрална, ниска увереност
Изводът. Хеджърите са на върха на 6-месечния и 1-годишния си диапазон, но само на 46 по 3-годишния индекс. Запасите от дизел са най-ниските от 2003 г., но маржът е близо до рекорд, а петролът губи военната си премия. Две силни сили дърпат в противоположни посоки.
Макро картина. Запасите от дестилати в САЩ са 99,3 млн. барела, най-ниско от 2003 г., а маржът на дизела (HO по 42 минус WTI) е около 91 $ за барел, на 94-ия перцентил. Моето 10-годишно изследване на дизела казва, че петролът е на първо място: когато петролът се срине, сигналът за покупка се проваля, а краен марж обикновено се свива. Сделка между САЩ и Иран би ударила и петрола, и маржа. Студена зима или нови аварии в рафинерии биха направили обратното.
COT. Commercials нетно къси 18 646, с 11 110 по-малко от преди четири седмици. Индекс 100 / 100 / 46. Управляваните пари нетно дълги 7 038, индекс 60,7. Филтър: неутрален.
Сезонност. Слаба и смесена: от началото на ноември до края на януари нагоре в 6 от 10 години, средно +3,7%; в 8 от 15 години, средно −0,5%.
Крива на фючърсите. Стръмна беквордация: декември 4,332 $, януари 4,224 $, март 4,042 $, май 3,831 $, декември 2027 3,383 $, отстъпка от 22% година напред. Пазарът плаща скъпо за дизел сега и очаква недостигът да намалее.
Графика и зони. По януарския договор: зона на интерес 3,85 до 4,05 $ (под последното дъно на 4,049 $). Потвърждение: затваряне над 18-дневната средна около 4,50 $. Обезсилване: седмично затваряне под 3,70 $.
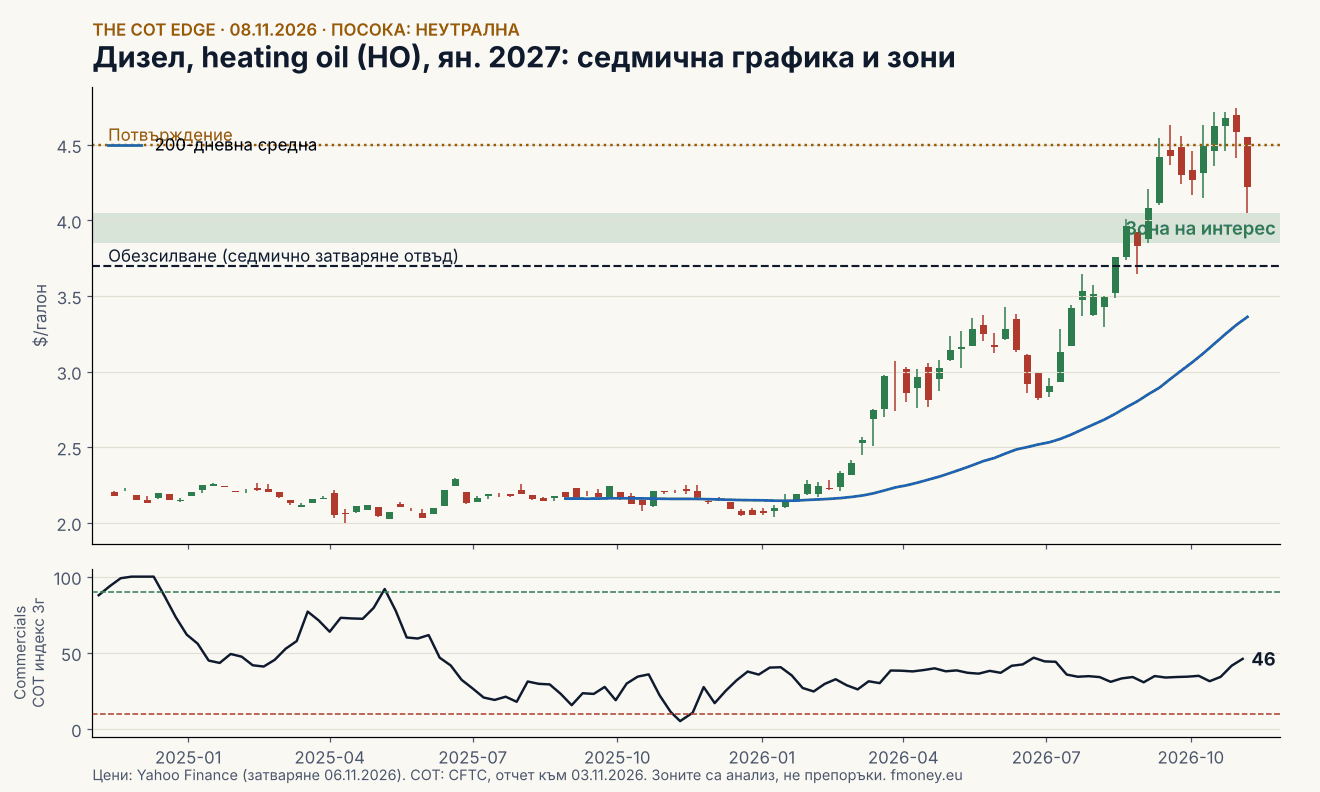
Какво би променило мнението ми. За бичи възглед: 3-годишният индекс над 60, още по-ниски запаси от дестилати и задържане на петрола. За мечи възглед: подписана сделка с Иран и свиване на маржа от сегашната крайност.
Обобщение
- Сребро: бича, средна. Зона 47,80 до 50,50 $, обезсилване под 46 $.
- Платина: бича, средна. Зона 1 390 до 1 480 $, обезсилване под 1 360 $.
- Злато: бича, ниска до средна. Зона 3 880 до 3 980 $, обезсилване под 3 800 $.
- Живи говеда: бича, средна. Зона 207 до 212, обезсилване под 205.
- Мед: неутрална, лек бичи наклон, ниска. Зона 6,05 до 6,20 $, обезсилване под 5,95 $.
- Суров петрол: неутрална, ниска. Зона 84 до 87,50 $, обезсилване под 80 $.
- Японска йена: неутрална, лек мечи наклон, ниска. Зона 63,80 до 64,20, обезсилване над 65,00.
- Природен газ (януари): бича, средна. Зона 3,30 до 3,45 $, обезсилване под 3,20 $.
- Дизел (януари): неутрална, ниска. Зона 3,85 до 4,05 $, обезсилване под 3,70 $.
Общата нишка: четири от деветте идеи (среброто, платината, златото и отчасти медта) зависят от един и същ макро път, по-евтин петрол и по-малко ястребов Fed. Третирайте ги като един залог, не като четири. Петролът и дизелът зависят от същата новина за Иран, но в обратната посока.
Искате сами да проверите COT индекса на който и да е фючърсен пазар? Пробвайте безплатното демо.
Посоката и зоните са анализ, не препоръки. Без персонализиран съвет. Авторът управлява клиентски капитал и може да има позиции в обсъжданите пазари. Източници: CFTC Public Reporting, Yahoo Finance, Mansfield Energy, Le Private Banker, Investinglive, Euronews, Trading Economics, Crux Investor, FXStreet, WPIC чрез Kitco, World Gold Council, USAGOLD, SMM, Argus, Beef Magazine, AP. Търговията с фючърси и други финансови инструменти носи висок риск и не е подходяща за всеки. Този материал е образователен и не е инвестиционен съвет.